
 กรุงเทพประกันชีวิต
 เอฟดับบลิวดีประกันชีวิต
 ทีไลฟ์
 แรบบิท ไลฟ์
 อาคเนย์ประกันชีวิต
การลาออกจากงานไม่จำเป็นต้องลาออกจากกองทุนสำรองเลี้ยงชีพออกทันที นี่เป็นอีกหนึ่งเรื่องสำคัญที่มนุษย์เงินเดือนควรรู้ เพราะสำหรับคนที่ทำงานมาหลายปี เงินในกองทุนสำรองเลี้ยงชีพ (Provident Fund : PVD) อาจมีมูลค่าหลายแสนหรือหลายล้านบาท และเงินก้อนนี้ไม่ได้มีแค่เงินที่เราสะสมเอง แต่ยังรวมถึงเงินสมทบจากนายจ้างและผลประโยชน์จากการลงทุนด้วย
ดังนั้น เมื่อเปลี่ยนงานหรือลาออก คำถามที่สำคัญจึงไม่ใช่แค่ “ถอนเงินกองทุนสำรองเลี้ยงชีพออกมาได้เท่าไร?” แต่ควรถามต่อว่า “ถ้ายังไม่จำเป็นต้องใช้เงินก้อนนี้ เราจะจัดการอย่างไรให้เงินทำงานต่อ และรักษาสิทธิประโยชน์ทางภาษีให้ได้มากที่สุด?”
เพราะการตัดสินใจเพียงครั้งเดียว อาจส่งผลต่อเงินออมเพื่อการเกษียณที่เราสะสมมานานหลายปี
Key Takeaway
- การลาออกจากงานไม่ได้หมายความว่าต้องถอนเงินจากกองทุนสำรองเลี้ยงชีพทันที ควรตรวจสอบยอดเงินทั้ง 4 ส่วน รวมถึงสิทธิในเงินสมทบของนายจ้างตามข้อบังคับกองทุนก่อนตัดสินใจ
- หลังออกจากงานสามารถเลือกรับเงินก้อน คงเงินไว้ในกองทุนเดิม โอนไป PVD ของนายจ้างใหม่ หรือโอนไป RMF for PVD โดยแต่ละทางเลือกต่างกันด้านภาษี สภาพคล่อง ค่าธรรมเนียม และโอกาสเติบโตของเงินลงทุน
- หากถอนเงิน ส่วนที่อาจต้องเสียภาษีคือผลประโยชน์ของเงินสะสม เงินสมทบนายจ้าง และผลประโยชน์ของเงินสมทบ ส่วนเงินสะสมของลูกจ้างไม่ถูกนำมาคำนวณภาษี โดยผู้ที่เป็นสมาชิกกองทุนตั้งแต่ 5 ปีขึ้นไป อาจเลือกคำนวณภาษีแยกตามมาตรา 48(5) ได้
- หากยังไม่จำเป็นต้องใช้เงิน การคงเงินหรือโอนเงินไปลงทุนต่ออาจช่วยรักษาเงินออมเพื่อเกษียณและสิทธิทางภาษี โดยผู้ที่ออกจากงานเมื่ออายุอย่างน้อย 55 ปีและเป็นสมาชิกกองทุนต่อเนื่องไม่น้อยกว่า 5 ปี อาจได้รับยกเว้นภาษีตามเงื่อนไขที่กำหนด
ก่อนตัดสินใจต้องรู้ก่อนว่า “เงินในกองทุนสำรองเลี้ยงชีพ (PVD)” มีอะไรบ้าง?
เงินที่อยู่ในกองทุนสำรองเลี้ยงชีพ (Provident Fund หรือ PVD) ประกอบด้วย 4 ส่วน ได้แก่
- เงินสะสมของลูกจ้าง คือ เงินที่เราจ่ายเข้ากองทุนสำรองเลี้ยงชีพจากเงินเดือนของเราเอง
- ผลประโยชน์ของเงินสะสม คือ ผลตอบแทนที่เกิดจากการนำเงินสะสมไปลงทุน
- เงินสมทบของนายจ้าง คือ เงินที่นายจ้างจ่ายสมทบให้ตามข้อบังคับของกองทุน
- ผลประโยชน์ของเงินสมทบ คือ ผลตอบแทนที่เกิดจากเงินสมทบของนายจ้าง
แต่มีจุดสำคัญที่ต้องระวัง นั่นคือ เงินที่เห็นอยู่ในกองทุนสำรองเลี้ยงชีพไม่ได้หมายความว่าจะได้รับเต็มจำนวนทุกกรณี โดยเฉพาะเงินสมทบของนายจ้าง เพราะสิทธิที่จะได้รับเงินสมทบอาจขึ้นอยู่กับข้อบังคับของกองทุนและเงื่อนไขที่กำหนดไว้
ดังนั้น ก่อนลาออกควรขอข้อมูลจากฝ่ายบุคคลหรือบริษัทจัดการกองทุนสำรองเลี้ยงชีพให้ชัดเจนว่า
- เงินสะสมของเราเท่าไร
- ผลประโยชน์ของเงินสะสมเท่าไร
- เงินสมทบของนายจ้างที่มีสิทธิได้รับเท่าไร
- ผลประโยชน์ของเงินสมทบเท่าไร
- หากลาออกแล้ว สามารถคงเงินไว้ได้หรือไม่
- มีค่าธรรมเนียมหรือเงื่อนไขอะไรบ้าง
ลาออกแล้ว มีทางเลือกอะไร? เพื่อจัดการกองทุนสำรองเลี้ยงชีพ
เมื่อสิ้นสมาชิกภาพจากกองทุนสำรองเลี้ยงชีพ ไม่ได้มีเพียงทางเลือกเดียว โดยทั่วไปมีทางเลือกสำคัญที่ควรนำมาเปรียบเทียบ 4 ทางเลือก คือ
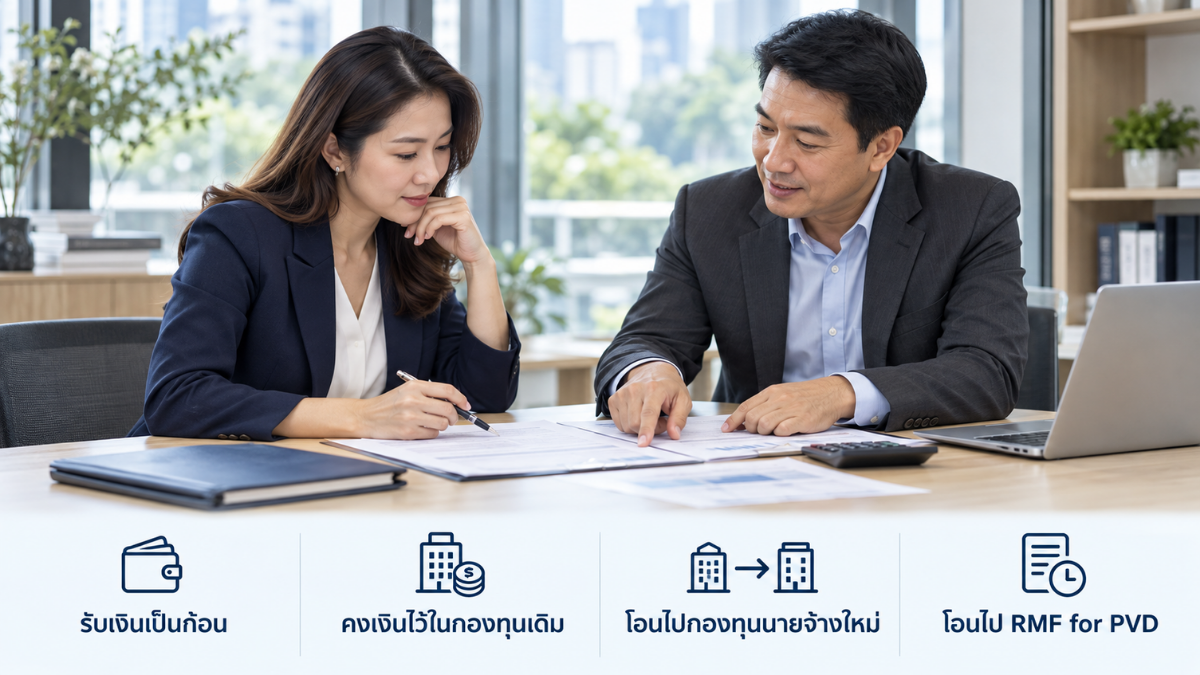
- รับเงินออกมาเป็นก้อน
- คงเงินไว้ในกองทุนสำรองเลี้ยงชีพเดิม
- โอนไปกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่
- โอนไป RMF for PVD
ซึ่งแต่ละทางเลือกมีผลแตกต่างกันทั้งในเรื่อง ภาษี การลงทุน สภาพคล่อง และเป้าหมายการเกษียณ
ทางเลือกที่ 1 รับเงินออกมาเป็นเงินก้อน
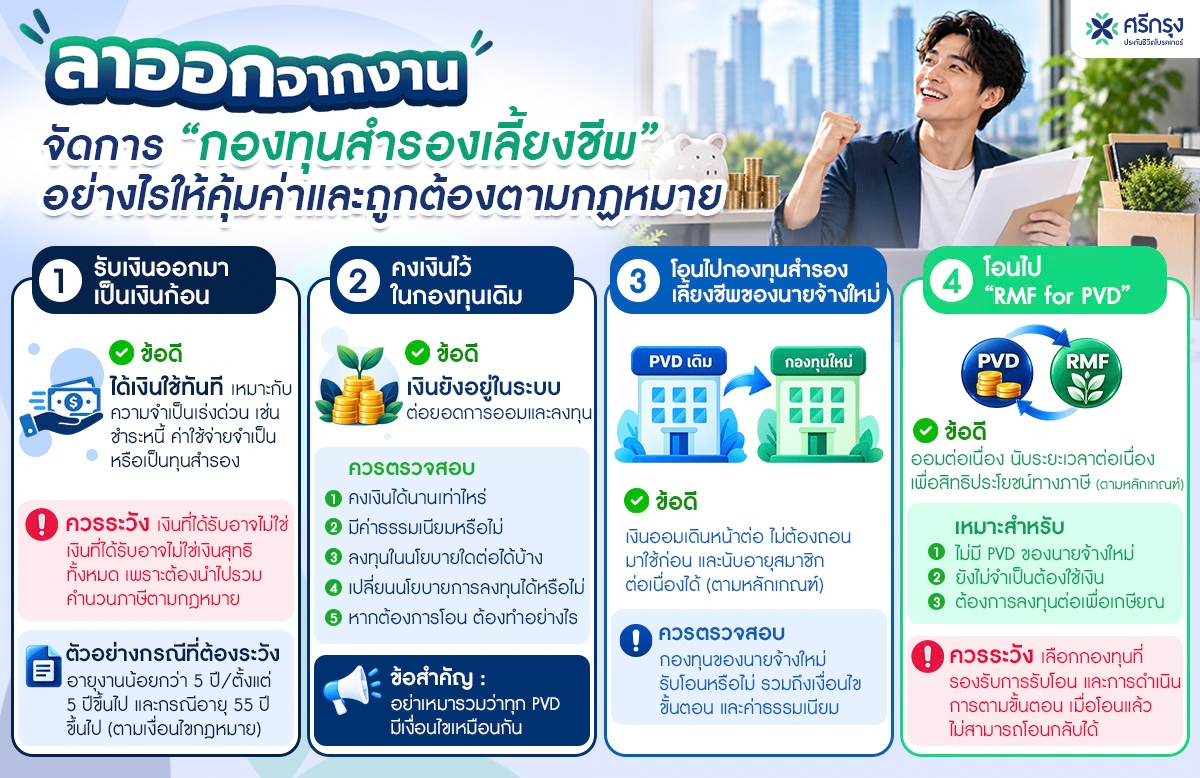
ข้อดีคือ ได้เงินมาใช้ทันที จึงอาจเหมาะกับคนที่มีความจำเป็นจริง ๆ เช่น ต้องนำเงินไปชำระหนี้ มีค่าใช้จ่ายจำเป็น หรืออยู่ในช่วงเปลี่ยนงานและต้องใช้เงินเป็นทุนสำรอง แต่สิ่งที่ต้องคิดให้รอบคอบคือ เงินที่ได้รับไม่ได้หมายความว่าจะเป็นเงินสุทธิหลังภาษีทั้งหมด ภาษีจะขึ้นอยู่กับลักษณะการออกจากงาน อายุงาน และเงื่อนไขที่กฎหมายกำหนด
กรณีที่ 1 : ลาออกจากกองทุนสำรองเลี้ยงชีพโดยเป็นสมาชิกกองทุนสำรองเลี้ยงชีพน้อยกว่า 5 ปี
กรณีที่ได้รับเงินจากกองทุนสำรองเลี้ยงชีพ และไม่เข้าเงื่อนไขที่จะใช้สิทธิแยกยื่นตามข้อกำหนด เงินได้ส่วนที่ต้องเสียภาษีประกอบด้วย เงินผลประโยชน์ของเงินสะสม เงินสมทบจากนายจ้าง ผลประโยชน์ของเงินสมทบ ซึ่งจะต้องนำไปคำนวณตามหลักเกณฑ์ที่เกี่ยวข้องร่วมกับเงินได้อื่นของปีนั้น
ดังนั้น หากปีเดียวกันยังมีเงินเดือน โบนัส หรือเงินได้อื่นจำนวนมาก การรับเงินกองทุนออกมาในปีนั้นอาจทำให้ภาระภาษีเพิ่มขึ้นได้
กรณีที่ 2 : ลาออกจากกองทุนสำรองเลี้ยงชีพโดยเป็นสมาชิกกองทุนสำรองเลี้ยงชีพตั้งแต่ 5 ปีขึ้นไป
การเป็นสมาชิกกองทุนสำรองเลี้ยงชีพตั้งแต่ 5 ปีขึ้นไป เราสามารถเลือกเสียภาษีแยกต่างหากจากเงินได้อื่นตามมาตรา 48(5) แห่งประมวลรัษฎากรได้ หรือที่เรียกกันว่า แยกยื่นในใบแนบ โดยมีสิทธิหักค่าใช้จ่ายได้ สูตรในการคำนวณ คือ 7,000 บาทคูณด้วยจำนวนปีที่ทำงาน เหลือเท่าใดหักได้อีกครึ่งหนึ่ง แล้วคำนวณภาษีตามอัตราภาษีทั่วไป
ตัวอย่างเช่น
สมมติว่า อายุงาน 10 ปี ได้รับเงินจาก PVD 600,000 บาท
การคำนวณ คือ [600,000 − (7,000 × 10)] x 50%
= 265,000 บาท
จากนั้นจึงนำจำนวน 265,000 บาท ไปคำนวณภาษีแบบแยกยื่นในใบแนบ โดยคิดอัตราภาษีแบบก้าวหน้าตั้งแต่ฐานภาษีแรก 5% ตามหลักเกณฑ์ของกรมสรรพากร
กรณีที่ 3 : ลาออกจากงานโดยอายุตัวครบ 55 ปีบริบูรณ์ขึ้นไป และจำนวนปี ที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ ไม่น้อยกว่า 5 ปีต่อเนื่องกัน
หากสมาชิกออกจากงานตอนอายุไม่น้อยกว่า 55 ปีบริบูรณ์ และเป็นสมาชิกกองทุนมาแล้วไม่น้อยกว่า 5 ปีต่อเนื่องกัน หรืออาจเรียกได้ว่า “เกษียณอายุ” ตามเงื่อนไขภาษี สมาชิกจะได้รับการยกเว้นภาษีเงินกองทุนทั้ง 4 ส่วน เมื่อนำเงินออกจากกองทุน เนื่องจากเป็นไปตามเจตนารมณ์ของรัฐบาลที่ต้องการส่งเสริมให้เกิดการออมระยะยาวเพื่อเกษียณอายุ
ทางเลือกที่ 2 คงเงินไว้ในกองทุนสำรองเลี้ยงชีพเดิม
ถ้ายังไม่มีความจำเป็นต้องใช้เงินอีกทางเลือกหนึ่งที่น่าสนใจ คือ คงเงินไว้ในกองทุนสำรองเลี้ยงชีพเดิม ซึ่งมีข้อดีคือ เงินยังคงอยู่ในระบบการออมและลงทุนต่อไป โดยไม่จำเป็นต้องถอนออกมาเป็นเงินสดทันที การคงเงินไว้เป็นหนึ่งในช่องทางสำหรับการออมต่อหลังออกจากงาน โดยระยะเวลาที่สามารถคงเงินไว้ได้ต้องเป็นไปตามข้อบังคับของกองทุนแต่ละแห่ง สิ่งสำคัญก่อนเลือกวิธีนี้ควรตรวจสอบว่า
- คงเงินได้นานเท่าไร
- มีค่าธรรมเนียมหรือไม่
- ลงทุนในนโยบายใดต่อได้บ้าง
- สามารถเปลี่ยนนโยบายการลงทุนได้หรือไม่
- หากต้องการโอนภายหลัง ต้องดำเนินการอย่างไร
ข้อสำคัญ : อย่าเหมารวมว่าทุกกองทุนสำรองเลี้ยงชีพมีเงื่อนไขเหมือนกัน
ทางเลือกที่ 3 โอนไปกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่
หากเปลี่ยนงานและนายจ้างใหม่มีกองทุนสำรองเลี้ยงชีพ การโอนเงินจากกองทุนเดิมไปยังกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่ ก็เป็นอีกทางเลือกที่น่าสนใจ ข้อดีคือ ช่วยให้เงินออมเพื่อเกษียณเดินหน้าต่อ โดยไม่จำเป็นต้องถอนเงินออกมาใช้ก่อนเวลา
อีกประเด็นที่สำคัญ คือ การโอนย้ายเงินระหว่างกองทุนสำรองเลี้ยงชีพสามารถนับระยะเวลาการเป็นสมาชิกต่อเนื่องจากที่เดิมได้ตามหลักเกณฑ์ที่กำหนด ซึ่งมีความสำคัญต่อสิทธิประโยชน์ทางภาษี
ทางเลือกที่ 4 โอนไป “RMF for PVD”
ถ้าลาออกจากงานแล้วและนายจ้างใหม่ไม่มีกองทุนสำรองเลี้ยงชีพ อีกทางเลือกที่ควรรู้จัก คือ “RMF for PVD” ซึ่งเป็นช่องทางที่ออกแบบมาเพื่อให้สมาชิกสามารถนำเงินจากกองทุนสำรองเลี้ยงชีพไปลงทุนต่อใน RMF ที่รองรับการโอนเงินจากกองทุนสำรองเลี้ยงชีพ โดยไม่จำเป็นต้องถอนเงินออกมาเป็นเงินสดก่อน
การโอนเงิน PVD ไป RMF สามารถช่วยให้การออมต่อเนื่อง และสามารถนับต่ออายุการเป็นสมาชิก PVD เข้ากับ RMF for PVD ได้ทันที ทำให้ไม่ต้องเริ่มนับนับนับระยะเวลาใหม่ตามเงื่อนไขภาษี ทางเลือกนี้จึงเหมาะกับ
- นายจ้างใหม่ไม่มีกองทุนสำรองเลี้ยงชีพ
- ยังไม่จำเป็นต้องใช้เงิน
- ต้องการลงทุนต่อเพื่อเป้าหมายเกษียณ
- ต้องการรักษาสิทธิประโยชน์ทางภาษีตามเงื่อนไข
การดำเนินการต้องเลือกลงทุนผ่านกองทุน RMF ที่มีนโยบายรองรับการรับโอนจาก PVD เท่านั้น ควรศึกษาเงื่อนไขการลงทุนและรายละเอียดให้รอบคอบก่อนตัดสินใจ เพราะเมื่อย้ายเงินออกจาก PVD ไปยัง RMF แล้ว จะไม่สามารถโอนย้ายกลับมายัง PVD ได้อีก
แล้วควรเลือกทางไหนดี? สำหรับจัดการกองทุนสำรองเลี้ยงชีพ
ลองคิดง่าย ๆ ด้วยการตอบคำถาม 4 ข้อ ดังนี้
- จำเป็นต้องใช้เงินตอนนี้หรือไม่?
ถ้าจำเป็นจริง ๆ การถอนเงินออกมาอาจมีเหตุผล แต่ถ้ายังไม่จำเป็นการถอนเงินกองทุนสำรองเลี้ยงชีพออกมาอาจทำให้เงินออมเพื่อเกษียณหายไปจากระบบเร็วกว่าที่ควร และอาจทำให้ต้องเสียภาษีเพิ่มขึ้น
- ที่ทำงานใหม่มี PVD หรือไม่?
ถ้ามี อาจพิจารณาโอนไปกองทุนสำรองเลี้ยงชีพใหม่ เพื่อให้ออมต่อได้อย่างต่อเนื่อง
- ถ้าไม่มี PVD จะโอนไป RMF for PVD ได้หรือไม่?
ควรตรวจสอบกับบริษัทจัดการกองทุนที่ต้องการโอนว่า มีกองทุนที่รองรับการรับโอนจาก PVD และเข้าเงื่อนไขที่เกี่ยวข้องหรือไม่
- ถ้าถอนเงินกองทุนสำรองเลี้ยงชีพวันนี้ หลังหักภาษีแล้วเหลือเท่าไร?
อย่าดูแค่ยอดเงินที่อยู่ในกองทุนสำรองเลี้ยงชีพ ให้คำนวณด้วยว่า
เงินที่ได้รับ − ภาษีที่อาจเกิดขึ้น = เงินสุทธิที่เหลือจริง
เพราะตัวเลขที่เห็นอาจไม่ใช่เงินที่จะได้รับเข้าบัญชีทั้งหมด
ที่สำคัญที่สุด “ลาออกจากงาน” ไม่ได้แปลว่า “ต้องลาออกจากกองทุนสำรองเลี้ยงชีพ”
เมื่อสิ้นสมาชิกภาพแล้ว กฎหมายกำหนดให้ผู้จัดการกองทุนจ่ายเงินจากกองทุนสำรองเลี้ยงชีพตามหลักเกณฑ์และมั่นคงของครอบครัวไปพร้อมกัน ข้อบังคับของกองทุนสำรองเลี้ยงชีพโดยหลักให้จ่ายรวมทั้งหมดคราวเดียวภายในไม่เกิน 30 วันนับแต่วันสิ้นสมาชิกภาพ เว้นแต่กรณีที่กฎหมายกำหนดเป็นอย่างอื่น แต่ในทางปฏิบัติสมาชิกยังมีทางเลือกในการจัดการเงินตามหลักเกณฑ์ เช่น คงเงินไว้ โอนไปกองทุนสำรองเลี้ยงชีพนายจ้างใหม่ หรือโอนไป RMF for PVD ทั้งนี้ขึ้นอยู่กับเงื่อนไขของแต่ละกรณีและกองทุน
เพราะฉะนั้น สิ่งที่ควรทำหลังลาออกจึงไม่ใช่ “ถอนเงินออกมาให้เร็วที่สุด” แต่คือ “หยุดดูสิทธิของตัวเองก่อน แล้วค่อยเลือกทางที่เหมาะที่สุด”
เงินกองทุนสำรองเลี้ยงชีพ คือ เงินที่สะสมมาจากการทำงานเป็นเวลาหลายปี หากยังไม่จำเป็นต้องใช้ การปล่อยให้เงินก้อนนี้ลงทุนต่อ อาจช่วยให้เงินออมเพื่อเกษียณมีโอกาสเติบโตต่อไปได้
สรุป
สุดท้ายแล้ว ไม่มีทางเลือกเดียวที่ดีที่สุดสำหรับทุกคน ทางเลือกที่เหมาะสมต้องดูทั้ง อายุ ระยะเวลาการเป็นสมาชิกกองทุนสำรองเลี้ยงชีพ เหตุผลการออกจากงาน จำนวนเงิน ความจำเป็นในการใช้เงิน ภาษี นโยบายการลงทุน และเป้าหมายเกษียณ เพราะเป้าหมายของ PVD ไม่ใช่เพียงการมีเงินก้อนในวันที่ลาออกจากงาน แต่คือการสร้างเงินออมเพื่ออนาคต และการวางแผนทางการเงินที่ดีไม่ได้มีเพียงเรื่อง การออมและการลงทุนเท่านั้น แต่ควรมองถึง การบริหารความเสี่ยง ควบคู่กันไปด้วย เหตุไม่คาดคิดหรือภาระทางการเงินที่เกิดขึ้นระหว่างทาง อาจกระทบเป้าหมายที่เราวางไว้ ประกันชีวิต จึงเป็นอีกหนึ่งเครื่องมือที่ช่วยบริหารความเสี่ยงและสร้างหลักประกันให้คนข้างหลัง เพราะสุดท้ายแล้วเป้าหมายไม่ใช่แค่ “มีเงินเก็บ” แต่คือ “รักษาเงิน รักษาเป้าหมาย และรักษาความมั่นคงของครอบครัวไปพร้อมกัน”
FAQ: คำถามที่พบบ่อยเกี่ยวกับกองทุนสำรองเลี้ยงชีพเมื่อลาออกจากงาน
Q: ลาออกจากงานแล้ว กองทุนสำรองเลี้ยงชีพทำอย่างไรได้บ้าง?
A: หลังลาออกจากงาน สมาชิกมีทางเลือกหลัก ได้แก่ รับเงินออกมาเป็นก้อน คงเงินไว้ในกองทุนสำรองเลี้ยงชีพเดิม โอนไปกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่ หรือโอนไป RMF for PVD ควรเปรียบเทียบภาษี ค่าธรรมเนียม นโยบายลงทุน และความจำเป็นในการใช้เงินก่อนตัดสินใจ
Q: ลาออกจากงานแล้วจะได้เงินกองทุนสำรองเลี้ยงชีพคืนเท่าไร?
A: จำนวนเงินที่ได้รับขึ้นอยู่กับเงินสะสมของลูกจ้าง ผลประโยชน์จากการลงทุน เงินสมทบของนายจ้าง และผลประโยชน์ของเงินสมทบ โดยสิทธิในส่วนของนายจ้างอาจขึ้นอยู่กับอายุงานและข้อบังคับกองทุน จึงควรขอใบแจ้งยอดและตรวจสอบเงื่อนไขกับฝ่ายบุคคลหรือบริษัทจัดการกองทุนก่อนลาออก
Q: ถอนเงินกองทุนสำรองเลี้ยงชีพหลังลาออก ต้องเสียภาษีหรือไม่?
A: อาจต้องเสียภาษี โดยเงินสะสมที่ลูกจ้างจ่ายเองไม่ถูกนำมาคำนวณภาษี แต่ผลประโยชน์ของเงินสะสม เงินสมทบนายจ้าง และผลประโยชน์ของเงินสมทบอาจต้องเสียภาษี หากมีอายุสมาชิกกองทุนสำรองเลี้ยงชีพน้อยกว่า 5 ปี โดยทั่วไปต้องรวมกับเงินได้ประจำปี ส่วนอายุสมาชิกกองทุนตั้งแต่ 5 ปีขึ้นไปอาจเลือกคำนวณภาษีแยกตามมาตรา 48(5) ได้
Q: ลาออกแล้วคงเงินไว้ในกองทุนสำรองเลี้ยงชีพเดิมได้หรือไม่?
A: ได้ สมาชิกสามารถขอคงเงินที่มีสิทธิได้รับไว้ในกองทุนเดิมเพื่อให้ลงทุนต่อ โดยไม่ต้องถอนเงินทันที แต่ระยะเวลาการคงเงิน ค่าธรรมเนียมรายปี นโยบายลงทุน และสิทธิในการเปลี่ยนแผนจะเป็นไปตามข้อบังคับของแต่ละกองทุน
Q: ควรโอนกองทุนสำรองเลี้ยงชีพไป PVD ของนายจ้างใหม่หรือ RMF for PVD?
A: หากนายจ้างใหม่มี PVD และกองทุนรับโอน การโอนไปกองทุนใหม่ช่วยให้ออมต่อในระบบสวัสดิการของนายจ้างได้ แต่หากนายจ้างใหม่ไม่มี PVD อาจเลือก RMF for PVD เพื่อให้เงินลงทุนต่อและรักษาความต่อเนื่องทางภาษี ทั้งนี้ ต้องเลือก RMF ที่รองรับเงินโอนจาก PVD และเมื่อโอนไปแล้วจะไม่สามารถโอนกลับมายัง PVD ได้
เขียนโดย คุณนุชจรินทร์ โนบรรเทา
ผู้จัดการ การเงินการลงทุน
ดูแลทุกช่วงชีวิต คิด-เพื่อ-คุณ
ติดต่อได้ที่ ศรีกรุงประกันชีวิต ใกล้บ้านท่าน
หรือติดต่อสอบถามทาง Line: @SrikrungLife
ติดต่อผ่าน Facebook: facebook.com/SKLifeBroker
โทร: 02-867-3857