
 กรุงเทพประกันชีวิต
 เอฟดับบลิวดีประกันชีวิต
 ทีไลฟ์
 แรบบิท ไลฟ์
 อาคเนย์ประกันชีวิต
เคยสงสัยไหมว่า…ในแต่ละเดือน เงินเดือนของเราถูกหักเงินหลายรายการ แล้วเงินเหล่านั้น
“หายไปไหน?” และ “เราจะได้รับอะไรกลับมา?”
หลายคนคุ้นเคยกับคำว่า ประกันสังคม (SSO) แต่เมื่อพูดถึง กองทุนสงเคราะห์ลูกจ้าง (EWF) หรือ กองทุนสำรองเลี้ยงชีพ (PVD) ก็อาจเกิดคำถามว่าแต่ละกองทุนแตกต่างกันอย่างไร
แม้ทั้ง 3 ระบบจะมีส่วนช่วยสร้างหลักประกันทางการเงินให้กับคนทำงาน แต่แท้จริงแล้วมีวัตถุประสงค์ รูปแบบการนำส่งเงิน และสิทธิประโยชน์ที่แตกต่างกัน บางระบบเน้นสร้างหลักประกันทางสังคมและคุ้มครองความเสี่ยงในชีวิต บางระบบเน้น ช่วยสร้างหลักประกันเมื่อสิ้นสุดการจ้างงาน ขณะที่บางระบบมุ่งเน้น การออมระยะยาวเพื่ออนาคตในวันที่ต้องเกษียณ
ดังนั้น การที่มีเงินถูกหักหรือส่งเข้าระบบเหล่านี้ ไม่ได้หมายความว่าเรามีแผนการเงินครบทุกด้านแล้ว เพราะแต่ละระบบถูกออกแบบมาเพื่อรองรับความเสี่ยงและเป้าหมายที่แตกต่างกัน มาทำความเข้าใจกันว่า แต่ละกองทุนมีหน้าที่อะไร และเราควรวางแผนต่อยอดอย่างไร
Key Takeaway
- ประกันสังคม (SSO) เป็นหลักประกันภาคบังคับที่ครอบคลุมความเสี่ยงระหว่างการทำงาน เช่น เจ็บป่วย คลอดบุตร ทุพพลภาพ เสียชีวิต ว่างงาน สงเคราะห์บุตร และชราภาพ
- กองทุนสงเคราะห์ลูกจ้าง (EWF) เป็นหลักประกันเมื่อสิ้นสุดการจ้างงาน โดยลูกจ้างและนายจ้างเริ่มนำส่งเงินฝ่ายละ 0.25% ของค่าจ้าง ตั้งแต่วันที่ 1 ตุลาคม 2569
- กองทุนสำรองเลี้ยงชีพ (PVD) เป็นการออมระยะยาวภาคสมัครใจระหว่างนายจ้างและลูกจ้าง โดยนำเงินสะสม เงินสมทบ และผลประโยชน์จากการลงทุนมาใช้รองรับเป้าหมายในอนาคตและวัยเกษียณ
- ทั้ง 3 กองทุนมีวัตถุประสงค์และสิทธิประโยชน์ต่างกัน คนทำงานจึงควรตรวจสอบสิทธิที่มีอยู่ พร้อมวางแผนเงินสำรอง การลงทุน ประกันสุขภาพ และประกันชีวิตเพื่อเติมส่วนที่ยังขาด
เจาะลึก 3 กองทุน ทั้งประกันสังคม กองทุนสงเคราะห์ลูกจ้าง กองทุนสำรองเลี้ยงชีพ จ่ายอย่างไร ได้อะไร และต่างกันตรงไหน?
1. ประกันสังคม (SSO) : เป็นหลักประกันให้ผู้ประกันตน
กองทุนประกันสังคมเป็นระบบคุ้มครองทางสังคมภาคบังคับตามกฎหมาย โดยมีการสมทบเงินจากลูกจ้าง นายจ้าง และรัฐบาล สำหรับผู้ประกันตนมาตรา 33 รวมถึงผู้ประกันตนโดยสมัครใจตามมาตรา 39 และ 40
หัวใจสำคัญอย่างหนึ่งของประกันสังคม คือการเป็น “หลักประกันรายได้ในวัยเกษียณ” เงินสมทบที่สะสมระหว่างวัยทำงานจะนำไปสู่สิทธิประโยชน์กรณีชราภาพในรูปแบบ เงินบำเหน็จหรือเงินบำนาญ เพื่อช่วยสร้างรายได้และความมั่นคงหลังสิ้นสุดการทำงาน
ขณะเดียวกัน ประกันสังคมยังให้ความคุ้มครองระหว่างวัยทำงาน ทั้งด้าน การรักษาพยาบาล การคลอดบุตร ทุพพลภาพ เสียชีวิต สงเคราะห์บุตร และการว่างงาน ตามสิทธิและเงื่อนไขที่กำหนด
ดังนั้น ประกันสังคมจึงเป็นหลักประกันทางการเงินตั้งแต่วัยทำงานจนถึงวัยเกษียณ ทั้งเพื่อรับมือกับความเสี่ยงระหว่างทาง และสร้างความมั่นคงในวันที่ไม่มีรายได้จากการทำงาน
เป็นระบบหลักประกันทางสังคมภาคบังคับตามกฎหมาย สำหรับผู้ประกันตนที่อยู่ภายใต้ระบบประกันสังคม โดยเฉพาะผู้ที่ทำงานประจำตาม มาตรา 33 และยังเปิดโอกาสให้ผู้ที่พ้นจากการเป็นลูกจ้างหรือผู้ประกอบอาชีพอิสระสามารถเข้าสู่ระบบโดยสมัครใจตาม มาตรา 39 และมาตรา 40 ทั้งนี้ มีวัตถุประสงค์เพื่อคุ้มครองและบรรเทาผลกระทบทางการเงินจากความเสี่ยงต่าง ๆ ที่อาจเกิดขึ้นตลอดช่วงชีวิตการทำงาน
สำหรับมาตรา 33 เงินสมทบมาจาก ลูกจ้าง นายจ้าง และรัฐบาล และนำไปจัดสรรเป็นสิทธิประโยชน์ตามหลักเกณฑ์ที่กฎหมายกำหนด ครอบคลุมกรณี เจ็บป่วย คลอดบุตร ทุพพลภาพ เสียชีวิต สงเคราะห์บุตร ชราภาพ และว่างงาน
ดังนั้น ประกันสังคมไม่ได้มีไว้เพียงเพื่อ “เงินเกษียณ” แต่เป็นหลักประกันที่ช่วยรองรับความเสี่ยงทางการเงินในหลายช่วงของชีวิต ตั้งแต่วัยทำงานจนถึงหลังเกษียณ
2. กองทุนสงเคราะห์ลูกจ้าง (EWF) : หลักประกันเมื่อสิ้นสุดการจ้างงาน
มีวัตถุประสงค์เพื่อเป็นหลักประกันทางการเงินให้แก่ลูกจ้างเมื่อสิ้นสุดการจ้างงาน ตามหลักเกณฑ์และเงื่อนไขที่กฎหมายกำหนด
แนวคิดสำคัญของกองทุน คือการช่วยบรรเทาผลกระทบทางการเงินที่อาจเกิดขึ้นเมื่อรายได้จากการทำงานสิ้นสุดลง ไม่ว่าจะเกี่ยวข้องกับ การลาออก การถูกเลิกจ้าง การสิ้นสุดสัญญาจ้าง การเกษียณอายุ นายจ้างปิดกิจการ หรือกรณีอื่นตามที่กฎหมายกำหนด
จึงอาจมองได้ว่ากองทุนสงเคราะห์ลูกจ้างเป็น “หลักประกันทางการเงินในช่วงเปลี่ยนงาน” ช่วยให้ลูกจ้างมีเงินส่วนหนึ่งรองรับภาระทางการเงินเมื่อการจ้างงานสิ้นสุดลง สนใจอ่านเพิ่มเติมที่ กองทุนสงเคราะห์ลูกจ้าง เริ่ม 1 ตุลาคม 2569 นายจ้างและลูกจ้างต้องรู้อะไรบ้าง?
3. กองทุนสำรองเลี้ยงชีพ (PVD) : เงินออมเพื่ออนาคตและวัยเกษียณ
เป็นสวัสดิการการออมระยะยาวที่เกิดจากความร่วมมือระหว่าง นายจ้างและลูกจ้าง โดยมีเป้าหมายสำคัญ เพื่อส่งเสริมการออมและสร้างความพร้อมทางการเงินสำหรับอนาคต โดยเฉพาะ วัยเกษียณ
กองทุนสำรองเลี้ยงชีพเป็นระบบภาคสมัครใจ นายจ้างสามารถจัดตั้งกองทุนได้ตามหลักเกณฑ์และความพร้อมขององค์กร และเมื่อนายจ้างจัดให้มีกองทุน ลูกจ้างจึงสามารถเลือกสมัครเข้าเป็นสมาชิกตามข้อบังคับของกองทุนตามความสมัครใจ ซึ่งหากเป็นสมาชิกกองทุนสำรองเลี้ยงชีพแล้ว ก็ไม่ต้องเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง
จุดเด่นของกองทุนสำรองเลี้ยงชีพ คือการนำเงินสะสมของลูกจ้างและเงินสมทบของนายจ้างมารวมกัน และนำไปลงทุนตามนโยบายของกองทุน เพื่อสร้างโอกาสให้เงินเติบโตในระยะยาว
จึงอาจมองได้ว่ากองทุนสำรองเลี้ยงชีพเป็น “เครื่องมือสร้างเงินออมระยะยาว” ที่ช่วยให้คนทำงานค่อย ๆ สะสมเงินสำหรับเป้าหมายในอนาคต โดยเฉพาะการเตรียมความพร้อมก่อนเกษียณ
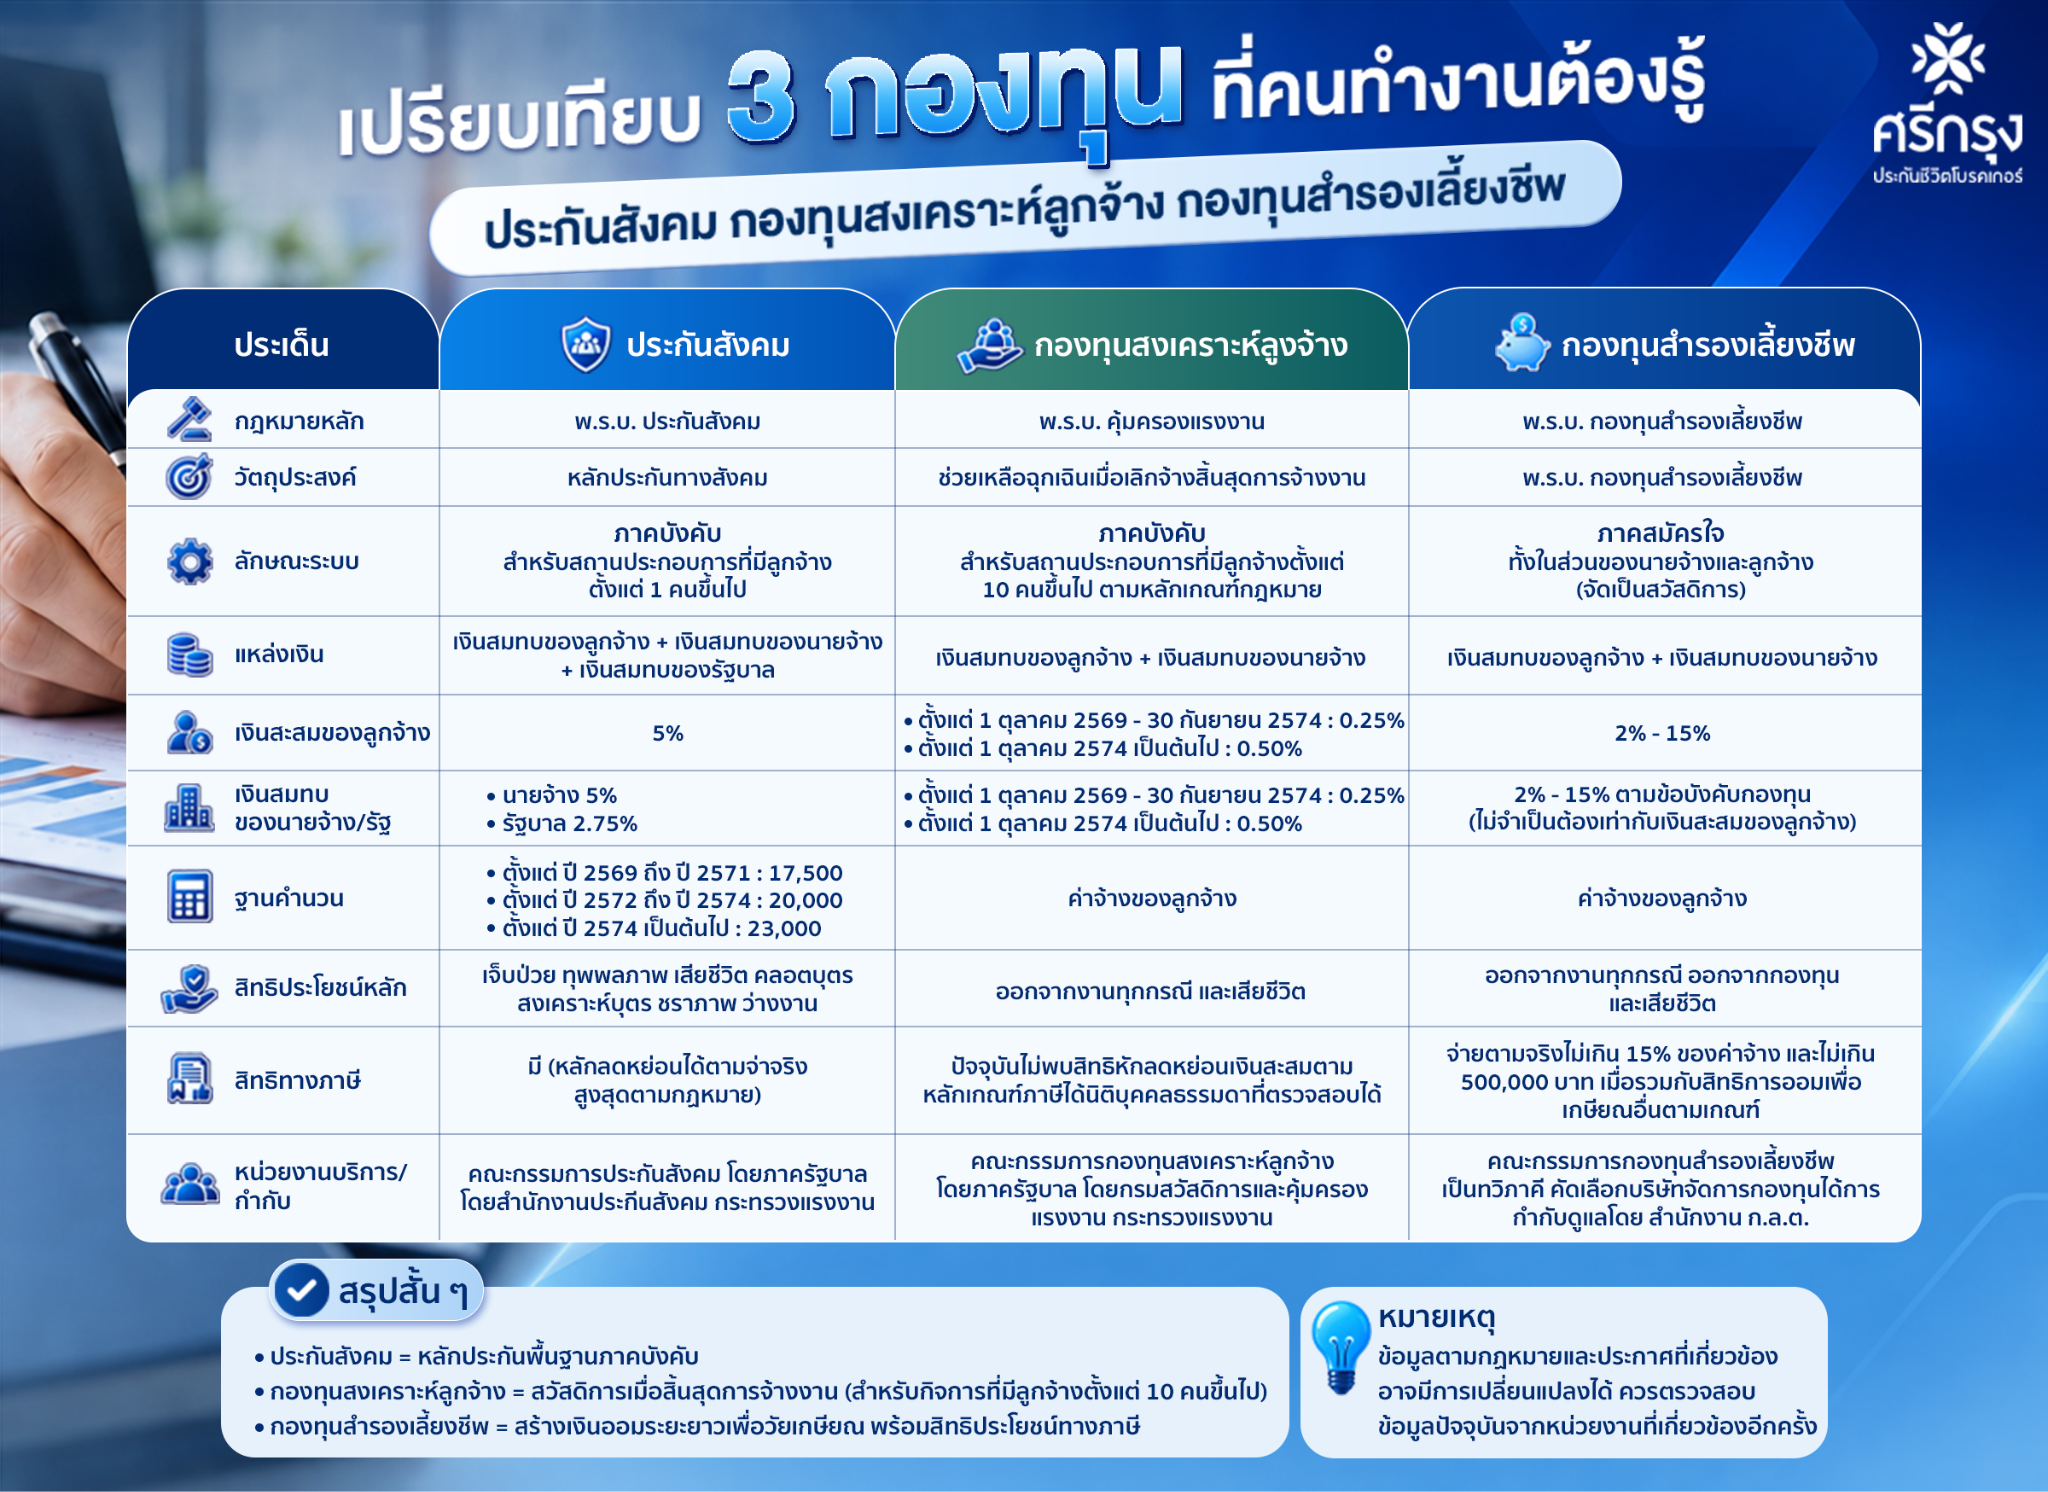
เปรียบเทียบเงื่อนไขสำคัญของ 3 กองทุน (ประกันสังคม กองทุนสงเคราะห์ลูกจ้าง กองทุนสำรองเลี้ยงชีพ)
1. เงื่อนไขการหักและนำส่งเงินสะสม
ประกันสังคม: เป็นระบบการสมทบเงินร่วมกัน 3 ฝ่าย ได้แก่ ลูกจ้าง นายจ้าง และรัฐบาล โดยลูกจ้างและนายจ้างสมทบในอัตรา 5% ขณะที่รัฐบาลสมทบ 2.75% ทั้งนี้การคำนวณเงินสมทบของลูกจ้างและนายจ้างจะอยู่ภายใต้เพดานค่าจ้างที่กฎหมายกำหนด สำหรับเพดานค่าจ้างสูงสุด มีการปรับเพิ่มเป็นลำดับตามช่วงเวลา ดังนี้
- ปี 2569–2571 เพดานค่าจ้าง 17,500 บาท ลูกจ้างจ่ายเงินสะสมสูงสุด 875 บาท/เดือน
- ปี 2572–2574 เพดานค่าจ้าง 20,000 บาท ลูกจ้างจ่ายเงินสะสมสูงสุด 1,000 บาท/เดือน
- ตั้งแต่ปี 2575 เป็นต้นไป เพดานค่าจ้าง 23,000 บาท ลูกจ้างจ่ายเงินสะสมสูงสุด 1,150 บาท/เดือน
ดังนั้น แม้อัตราการสมทบจะยังคงอยู่ที่ 5% แต่เมื่อเพดานค่าจ้างสูงสุดปรับเพิ่มขึ้น จำนวนเงินสมทบสูงสุดที่ลูกจ้างและนายจ้างต้องจ่ายก็จะเพิ่มขึ้นตามลำดับ
กองทุนสงเคราะห์ลูกจ้าง: การนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างเป็นการสมทบเงินร่วมกันระหว่างลูกจ้างและนายจ้าง ตามอัตราที่กฎหมายกำหนด โดยในช่วงเริ่มต้นการจัดเก็บ ตั้งแต่ 1 ตุลาคม 2569 เป็นต้นไป กำหนดอัตราเงินสะสมและเงินสมทบไว้เป็นระยะ ดังนี้
- 1 ตุลาคม 2569 – 30 กันยายน 2574
ลูกจ้างสะสม 0.25% และนายจ้างสมทบ 0.25% ของค่าจ้าง
- ตั้งแต่ 1 ตุลาคม 2574 เป็นต้นไป
ลูกจ้างสะสม 0.50% และนายจ้างสมทบ 0.50% ของค่าจ้าง
ทั้งนี้ การนำส่งเงินจะคำนวณจากค่าจ้างตามหลักเกณฑ์ที่กฎหมายกำหนด และ นายจ้างหรือลูกจ้างบางกรณีอาจได้รับยกเว้น เช่น กรณีสถานประกอบการมีการจัดให้มีกองทุนสำรองเลี้ยงชีพตามหลักเกณฑ์ของกฎหมาย จึงควรพิจารณาสถานะของนายจ้าง ลูกจ้าง และเงื่อนไขที่เกี่ยวข้องเป็นรายกรณี
กองทุนสำรองเลี้ยงชีพ: การนำส่งเงินเข้ากองทุนสำรองเลี้ยงชีพมีความยืดหยุ่น โดยขึ้นอยู่กับเงื่อนไขของแต่ละบริษัทและข้อบังคับของกองทุน ลูกจ้างสามารถเลือกสะสมเงินได้ในอัตรา 2–15% ของค่าจ้าง ขณะที่นายจ้างจะจ่ายเงินสมทบตามอัตราและเงื่อนไขที่กำหนดไว้ในข้อบังคับของกองทุน ซึ่งอัตราเงินสมทบของนายจ้าง ไม่จำเป็นต้องเท่ากับอัตราเงินสะสมของลูกจ้าง
อีกหนึ่งจุดเด่นของกองทุนสำรองเลี้ยงชีพ คือ ลูกจ้างสามารถเลือกนโยบายการลงทุนได้ ทำให้สามารถบริหารเงินออมเพื่อการเกษียณให้สอดคล้องกับเป้าหมายทางการเงิน ระยะเวลาการลงทุน และระดับความเสี่ยงที่ตนเองยอมรับได้
2. เงื่อนไขและสิทธิประโยชน์ทางภาษี
ประกันสังคม: เงินสะสมที่ผู้ประกันตนจ่าย สามารถนำมาใช้เป็นค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ ตามจำนวนที่จ่ายจริง ภายใต้หลักเกณฑ์และเพดานที่กฎหมายภาษีกำหนดสำหรับปีภาษีนั้น
กองทุนสงเคราะห์ลูกจ้าง: ปัจจุบันยังไม่พบหลักเกณฑ์ที่กำหนดให้เงินสะสมเข้ากองทุนสงเคราะห์ลูกจ้างสามารถนำมาใช้เป็นค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาได้
กองทุนสำรองเลี้ยงชีพ: สามารถนำเงินสะสมที่จ่ายเข้ากองทุนมาหักลดหย่อนภาษีได้ตามที่จ่ายจริง สามารถหักลดหย่อนส่วนแรกได้ตามจริง ไม่เกิน 10,000 บาท ส่วนที่เกิน 10,000 บาท หักลดหย่อนได้ไม่เกิน 15% ของค่าจ้าง สูงสุดไม่เกิน 490,000 บาท เมื่อนำไปรวมกับเงินออมหรือการลงทุนเพื่อการเกษียณกลุ่มอื่น เช่น RMF กบข. กอช.และประกันชีวิตแบบบำนาญ รวมกันทั้งหมดต้องไม่เกิน 500,000 บาท ในแต่ละปีภาษี การใช้สิทธิลดหย่อนยังคงต้องเป็นไปตามเงื่อนไขและเพดานสิทธิของแต่ละประเภทด้วย
3. เงื่อนไขการรับเงินคืนเมื่อสิ้นสุดสภาพการเป็นลูกจ้าง (ลาออก / เลิกจ้าง)
ประกันสังคม: ผู้ประกันตนมีสิทธิได้รับประโยชน์ทดแทนกรณีว่างงาน โดยจำนวนและระยะเวลาการได้รับสิทธิจะขึ้นอยู่กับสาเหตุของการสิ้นสุดการจ้างงาน เช่น การลาออกหรือสิ้นสุดสัญญาจ้างกับกรณีถูกเลิกจ้าง ทั้งนี้ ในช่วงปี 2569–2571 ใช้ฐานค่าจ้างสูงสุด 17,500 บาท ในการคำนวณสิทธิประโยชน์
- กรณีลาออกหรือสิ้นสุดสัญญาจ้าง ได้รับเงินทดแทนในอัตรา 30% ของค่าจ้าง ไม่เกิน 90 วันต่อปี หากคำนวณจากฐานค่าจ้างสูงสุด 17,500 บาท จะได้รับสูงสุด 5,250 บาทต่อเดือน หรือรวมสูงสุด 15,750 บาท
- กรณีถูกเลิกจ้าง ได้รับเงินทดแทนในอัตรา 60% ของค่าจ้าง ไม่เกิน 180 วัน หากคำนวณจากฐานค่าจ้างสูงสุด 17,500 บาท จะได้รับสูงสุด 10,500 บาทต่อเดือน หรือรวมสูงสุด 63,000 บาท
ข้อควรระวัง: การถูกเลิกจ้างไม่ได้หมายความว่าจะได้รับประโยชน์ทดแทนกรณีว่างงานทุกกรณี หากการสิ้นสุดการจ้างงานเกิดจากการกระทำความผิดหรือเข้าข่ายเหตุที่กฎหมายกำหนดให้ไม่มีสิทธิ ผู้ประกันตนอาจไม่ได้รับประโยชน์ทดแทนกรณีว่างงาน
กองทุนสงเคราะห์ลูกจ้าง: เมื่อสิ้นสุดการจ้างงาน ลูกจ้างมีสิทธิได้รับ เงินสะสม เงินสมทบจากนายจ้าง และดอกผล ตามหลักเกณฑ์และเงื่อนไขที่กฎหมายกำหนด
กองทุนสำรองเลี้ยงชีพ: เงินสะสมของสมาชิกและผลประโยชน์ที่เกิดจากเงินสะสมถือเป็นสิทธิของสมาชิกตามหลักเกณฑ์ที่กำหนด ส่วนเงินสมทบและผลประโยชน์จากเงินสมทบของนายจ้าง จะได้รับตามข้อบังคับของกองทุน เช่น อาจกำหนดสัดส่วนการได้รับตามอายุงานหรือเงื่อนไขอื่น ๆ ที่กองทุนกำหนด
เมื่อสิ้นสุดการเป็นสมาชิก ลูกจ้างยังสามารถเลือกแนวทางจัดการเงินกองทุนได้หลายรูปแบบ เช่น รับเงินออกมาเป็นก้อน คงเงินไว้ในกองทุนเดิม โอนไปยังกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่ หรือโอนไปยัง “RMF for PVD” โดยควรพิจารณาเรื่องภาษี สภาพคล่อง และเป้าหมายทางการเงินในระยะยาวประกอบการตัดสินใจ สนใจอ่านเพิ่มเติมที่ ลาออกจากงาน จัดการ “กองทุนสำรองเลี้ยงชีพ” อย่างไรให้คุ้มค่าและถูกต้องตามกฎหมาย
4. เงื่อนไขและสิทธิประโยชน์ทางการเงินเมื่อเกษียณอายุ
ประกันสังคม: สิทธิกรณีชราภาพขึ้นอยู่กับระยะเวลาการส่งเงินสมทบ โดยแบ่งเป็น 2 กรณี
- ส่งเงินสมทบไม่ครบ 180 เดือน (15 ปี) จะได้รับ “เงินบำเหน็จชราภาพ” เป็นเงินก้อนครั้งเดียว ตามหลักเกณฑ์ที่กฎหมายกำหนด
- ส่งเงินสมทบตั้งแต่ 180 เดือนขึ้นไป (15 ปีขึ้นไป) จะได้รับ “เงินบำนาญชราภาพ” เป็นเงินรายเดือนตลอดชีวิต ตามหลักเกณฑ์และเงื่อนไขที่กำหนด
กองทุนสงเคราะห์ลูกจ้าง: เมื่อลูกจ้างเข้าสู่วัยเกษียณตามหลักเกณฑ์ที่กำหนด จะได้รับเงินคืนจากกองทุน ซึ่งประกอบด้วย เงินสะสมของตนเอง เงินสมทบจากนายจ้าง และดอกผล ตามหลักเกณฑ์และเงื่อนไขของกฎหมาย โดยไม่ได้กำหนดเงื่อนไขเกี่ยวกับอายุงานในการได้รับเงินดังกล่าว
กองทุนสำรองเลี้ยงชีพ: เมื่อเกษียณอายุสมาชิกจะได้รับเงินก้อนเพื่อใช้เป็นทุนสำหรับการดำรงชีวิตหลังเกษียณ ซึ่งประกอบด้วย เงินสะสม เงินสมทบจากนายจ้าง และผลประโยชน์จากการลงทุน ทั้งนี้ หากเข้าเงื่อนไขการได้รับยกเว้นภาษี ได้แก่ มีอายุไม่น้อยกว่า 55 ปี และเป็นสมาชิกกองทุนมาแล้วไม่น้อยกว่า 5 ปี ตามหลักเกณฑ์ที่กำหนด เงินที่ได้รับจะได้รับยกเว้นภาษีเงินได้ตามเงื่อนไข โดยไม่ต้องนำมารวมคำนวณภาษีเงินได้ประจำปี
แนวทางการบริหารจัดการ 3 กองทุนสำหรับคนทำงาน
เมื่อเข้าใจบทบาท สิทธิประโยชน์ และเงื่อนไขของแต่ละกองทุนประกันสังคม กองทุนสงเคราะห์ลูกจ้าง กองทุนสำรองเลี้ยงชีพแล้ว ขั้นต่อไปคือการนำสิ่งเหล่านี้มาประกอบเป็น “แผนการเงินเชิงรุก” เพื่อใช้ประโยชน์จากสวัสดิการที่มีอยู่ให้เต็มที่ พร้อมวางแผนส่วนที่ยังขาดให้เหมาะสมกับแต่ละช่วงชีวิต
1. รักษาสิทธิประโยชน์ประกันสังคม: ประกันสังคมเป็นหลักประกันพื้นฐานที่ช่วยรองรับความเสี่ยงในหลายด้าน ทั้ง เจ็บป่วย คลอดบุตร ทุพพลภาพ เสียชีวิต การมีบุตร ว่างงาน และชราภาพ
ดังนั้น ควรติดตามและตรวจสอบสิทธิของตนเองอย่างสม่ำเสมอ รวมถึงตรวจสอบประวัติการนำส่งเงินสมทบให้ถูกต้องและต่อเนื่อง เพื่อให้มั่นใจว่าจะสามารถใช้สิทธิประโยชน์ต่าง ๆ ได้เมื่อถึงเวลาที่จำเป็น
2. ให้กองทุนสงเคราะห์ลูกจ้างเป็นหลักประกันอีกชั้นหนึ่ง: สำหรับลูกจ้างที่อยู่ในข่ายของกองทุนสงเคราะห์ลูกจ้าง ถือได้ว่ากองทุนสงเคราะห์ลูกจ้างเป็นอีกหนึ่งกลไกที่ช่วยสร้างหลักประกันทางการเงินเมื่อสิ้นสุดการจ้างงาน
อย่างไรก็ตาม ไม่ควรมองเงินจากกองทุนนี้เป็นเงินสำรองฉุกเฉินหรือเงินออมเพื่อการเกษียณเพียงแหล่งเดียว เพราะในช่วงเปลี่ยนงานอาจมีค่าใช้จ่ายเกิดขึ้นก่อนที่จะมีรายได้ใหม่ ดังนั้นจึงควรจัดเตรียมเงินสำรองฉุกเฉินและเงินออมเพื่อเป้าหมายระยะต่าง ๆ แยกไว้ต่างหาก เพื่อรักษาสภาพคล่องทางการเงิน
3. หากบริษัทมีกองทุนสำรองเลี้ยงชีพควรพิจารณาเข้าร่วม: หากบริษัทจัดให้มีกองทุนสำรองเลี้ยงชีพ (PVD) ควรพิจารณาเข้าร่วมตามความเหมาะสม เพราะนอกจากจะช่วยสร้างวินัยในการออมระยะยาวแล้ว สมาชิกยังได้รับเงินสมทบจากนายจ้าง และสามารถใช้ประโยชน์จากสิทธิทางภาษีตามหลักเกณฑ์ที่กำหนด
ที่สำคัญควรเลือกนโยบายการลงทุนให้เหมาะสมกับ อายุ ระยะเวลาที่เหลือก่อนเกษียณ เป้าหมายทางการเงิน และระดับความเสี่ยงที่ยอมรับได้ เพื่อให้เงินออมใน PVD มีโอกาสเติบโตอย่างเหมาะสมในระยะยาว
แม้ประกันสังคม กองทุนสงเคราะห์ลูกจ้าง และกองทุนสำรองเลี้ยงชีพ จะช่วยสร้างหลักประกันให้คนทำงานในหลายด้าน แต่สวัสดิการเหล่านี้ไม่ได้ครอบคลุมความเสี่ยงและเป้าหมายทางการเงินทั้งหมด
จึงควรพิจารณาว่า “อะไรที่มีอยู่แล้ว และอะไรที่ยังขาด” แล้ววางแผนเพิ่มเติมให้เหมาะสมกับรายได้ ภาระครอบครัว ทรัพย์สิน และระดับความเสี่ยงของแต่ละคน
วางแผนประกันชีวิตและประกันสุขภาพ เสริมความคุ้มครองวันนี้และรายได้หลังเกษียณ
ในส่วนของประกันชีวิตและประกันสุขภาพ สามารถนำมาใช้เป็นเครื่องมือเสริมเพื่ออุดช่องว่างของความคุ้มครองที่สวัสดิการพื้นฐานอาจรองรับได้ไม่ทั้งหมด เช่น ใช้สิทธิประกันสังคมเป็นหลักประกันพื้นฐานด้านสุขภาพ และพิจารณาประกันสุขภาพเพิ่มเติมตามความจำเป็น โดยอาจเลือกแผนที่มีความรับผิดส่วนแรก (Deductible) ให้เหมาะสมกับความเสี่ยงและงบประมาณ เพื่อช่วยบริหารค่าเบี้ยประกันภัยให้สอดคล้องกับความสามารถในการจ่าย
ขณะเดียวกันประกันโรคร้ายแรง อาจช่วยจัดเตรียมเงินก้อนสำหรับรองรับค่าใช้จ่ายและการขาดรายได้ในช่วงรักษาตัวหรือพักฟื้น ส่วนประกันชีวิตแบบตลอดชีพ สามารถช่วยสร้างหลักประกันให้ครอบครัวด้วยทุนประกันก้อนหนึ่งตั้งแต่เริ่มทำสัญญา สำหรับผู้ที่ต้องการสร้างรายได้หลังเกษียณ ประกันชีวิตแบบบำนาญก็เป็นอีกหนึ่งเครื่องมือที่สามารถนำมาพิจารณาประกอบแผนเกษียณได้ และอาจใช้สิทธิลดหย่อนภาษีได้ตามจำนวน ที่จ่ายจริงภายใต้หลักเกณฑ์และเงื่อนไขของกรมสรรพากร โดยมีวงเงินลดหย่อนสำหรับเบี้ยประกันชีวิตแบบบำนาญ ไม่เกิน 15% ของเงินได้พึงประเมิน สูงสุดไม่เกิน 200,000 บาทต่อปี และเมื่อรวมกับเงินออมหรือการลงทุนเพื่อการเกษียณบางประเภท ต้องอยู่ภายใต้ วงเงินรวมไม่เกิน 500,000 บาทต่อปีภาษี ตามหลักเกณฑ์ที่กำหนด
หัวใจสำคัญจึงไม่ใช่การเลือกว่าจะพึ่งพากองทุนใดกองทุนหนึ่ง แต่คือการนำสิทธิประโยชน์จากแต่ละระบบมาประกอบกัน แล้วเติมส่วนที่ขาดด้วยการออม การลงทุน และการประกันชีวิตที่เหมาะสม เพื่อให้แผนการเงินสามารถรองรับทั้ง “วันนี้” และ “อนาคต” ได้อย่างมั่นคง
FAQ: คำถามที่พบบ่อยเกี่ยวกับ ประกันสังคม กองทุนสงเคราะห์ลูกจ้าง และกองทุนสำรองเลี้ยงชีพ
Q: ประกันสังคม กองทุนสงเคราะห์ลูกจ้าง และกองทุนสำรองเลี้ยงชีพต่างกันอย่างไร?
A: ประกันสังคมเน้นคุ้มครองความเสี่ยงระหว่างการทำงานและวัยชราภาพ กองทุนสงเคราะห์ลูกจ้างเป็นหลักประกันเมื่อสิ้นสุดการจ้างงานหรือเสียชีวิต ส่วนกองทุนสำรองเลี้ยงชีพเป็นการออมและลงทุนระยะยาวเพื่ออนาคต โดยเงื่อนไขขึ้นอยู่กับข้อบังคับของแต่ละกองทุน
Q: คนทำงานต้องจ่ายเงินเข้าทั้ง 3 กองทุนพร้อมกันหรือไม่?
A: ไม่จำเป็นทุกกรณี ลูกจ้างมาตรา 33 ที่เข้าเกณฑ์ต้องส่งเงินประกันสังคม ส่วนกองทุนสำรองเลี้ยงชีพขึ้นอยู่กับการจัดตั้งของนายจ้างและการสมัครเป็นสมาชิกของลูกจ้าง หากสถานประกอบกิจการเข้าข่ายกองทุนสงเคราะห์ลูกจ้าง แต่ลูกจ้างเป็นสมาชิกกองทุนสำรองเลี้ยงชีพครบถ้วนแล้ว โดยหลักไม่ต้องส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างซ้ำ
Q: ปี 2569 ผู้ประกันตนมาตรา 33 จ่ายเงินประกันสังคมสูงสุดเดือนละเท่าไร?
A: ตั้งแต่วันที่ 1 มกราคม 2569 เพดานค่าจ้างที่ใช้คำนวณเงินสมทบอยู่ที่ 17,500 บาท ลูกจ้างและนายจ้างจ่ายเงินสมทบฝ่ายละ 5% หรือสูงสุดฝ่ายละ 875 บาทต่อเดือน
Q: กองทุนสงเคราะห์ลูกจ้างเริ่มเก็บเงินเมื่อไร และจ่ายในอัตราเท่าไร?
A: เริ่มจัดเก็บตั้งแต่วันที่ 1 ตุลาคม 2569 โดยช่วงแรกจนถึงวันที่ 30 กันยายน 2574 ลูกจ้างจ่ายเงินสะสมและนายจ้างจ่ายเงินสมทบฝ่ายละ 0.25% ของค่าจ้าง จากนั้นตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป จะปรับเป็นฝ่ายละ 0.50%
Q: เมื่อลาออกหรือถูกเลิกจ้าง ลูกจ้างจะได้รับเงินจากกองทุนใดบ้าง?
A: ประกันสังคมอาจจ่ายเงินทดแทนกรณีว่างงานตามสาเหตุและเงื่อนไขที่กำหนด โดยกรณีลาออกหรือสิ้นสุดสัญญาจ้างได้รับ 30% ไม่เกิน 90 วัน ส่วนกรณีถูกเลิกจ้างได้รับ 60% ไม่เกิน 180 วันต่อปี ลูกจ้างที่เป็นสมาชิกกองทุนสงเคราะห์ลูกจ้างจะได้รับเงินสะสม เงินสมทบ และดอกผล ขณะที่เงินจากกองทุนสำรองเลี้ยงชีพจะเป็นไปตามข้อบังคับและเงื่อนไขของกองทุน
เขียนโดย คุณนุชจรินทร์ โนบรรเทา
ผู้จัดการ การเงินการลงทุน
ดูแลทุกช่วงชีวิต คิด-เพื่อ-คุณ
ติดต่อได้ที่ ศรีกรุงประกันชีวิต ใกล้บ้านท่าน
หรือติดต่อสอบถามทาง Line: @SrikrungLife
ติดต่อผ่าน Facebook: facebook.com/SKLifeBroker
โทร: 02-867-3857