กรุงเทพประกันชีวิต
 เอฟดับบลิวดีประกันชีวิต
 ทีไลฟ์
 แรบบิท ไลฟ์
 อาคเนย์ประกันชีวิต


กองทุนสงเคราะห์ลูกจ้าง ชัดเจนแล้ว! เริ่มจัดเก็บ 1 มกราคม 2570 นายจ้างและลูกจ้างต้องรู้อะไรบ้าง?
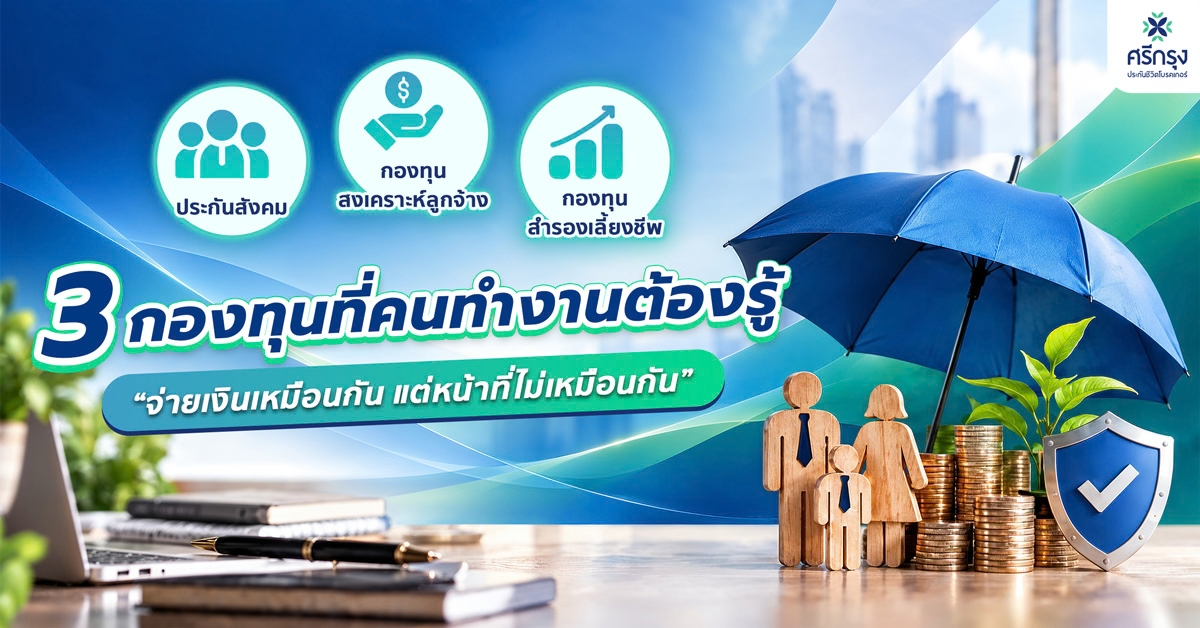
เดิมกองทุนสงเคราะห์ลูกจ้างมีกำหนดเริ่มจัดเก็บเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้างตั้งแต่วันที่ 1 ตุลาคม 2569 โดยกำหนดอัตราการจ่ายเงินฝ่ายละ 0.25% ของค่าจ้าง อย่างไรก็ตาม ล่าสุดมีการเลื่อนกำหนดการจัดเก็บออกไปเป็นวันที่ 1 มกราคม 2570 เพื่อบรรเทาภาระของภาคเอกชนและผู้ประกอบการที่ได้รับผลกระทบจากภาวะเศรษฐกิจและสถานการณ์อุทกภัย เมื่อกำหนดวันเริ่มจัดเก็บมีความชัดเจนแล้ว นายจ้างและลูกจ้างจึงควรเตรียมความพร้อมและทำความเข้าใจเกี่ยวกับหลักเกณฑ์ อัตราเงินสะสมและเงินสมทบ รวมถึงวิธีการคำนวณเงินที่ต้องจ่าย เพื่อให้สามารถวางแผนค่าใช้จ่ายและดำเนินการได้อย่างถูกต้องก่อนถึงวันเริ่มจัดเก็บจริง มาทำความเข้าใจประเด็นสำคัญของกองทุนสงเคราะห์ลูกจ้างที่ทั้งนายจ้างและลูกจ้างควรรู้กัน Key Takeaway กองทุนสงเคราะห์ลูกจ้างคืออะไร? กองทุนสงเคราะห์ลูกจ้างจัดตั้งขึ้นตาม พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 โดยมีกรมสวัสดิการและคุ้มครองแรงงาน (กสร.) เป็นหน่วยงานที่เกี่ยวข้องกับการดำเนินงานของกองทุน กองทุนมีวัตถุประสงค์เพื่อเป็นหลักประกันให้ลูกจ้างมีเงินสำรองเมื่อสิ้นสุดการจ้างงาน ไม่ว่าจะเป็นการลาออก ถูกเลิกจ้าง เกษียณอายุ หรือเสียชีวิต โดยมีเป้าหมายช่วยลดผลกระทบทางการเงินในช่วงเปลี่ยนผ่านของชีวิตการทำงาน ในรูปแบบการจัดเก็บเงิน ลูกจ้างจะมีเงินสะสมของตนเอง ขณะที่นายจ้างจะจ่ายเงินสมทบเข้ากองทุนด้วย และเมื่อถึงกรณีที่ลูกจ้างมีสิทธิ ก็จะได้รับเงินตามหลักเกณฑ์ที่กำหนด อย่างไรก็ตาม กองทุนสงเคราะห์ลูกจ้างมีวัตถุประสงค์และหลักเกณฑ์แตกต่างจาก กองทุนประกันสังคม และ กองทุนสำรองเลี้ยงชีพ (Provident Fund: PVD) แม้ทั้ง 3 กองทุนจะเกี่ยวข้องกับความมั่นคงทางการเงินของคนทำงานก็ตาม หากต้องการทำความเข้าใจความแตกต่างของทั้ง 3 กองทุน สามารถอ่านต่อได้ที่บทความ …
อ่านเพิ่มเติม