
 กรุงเทพประกันชีวิต
 เอฟดับบลิวดีประกันชีวิต
 ทีไลฟ์
 แรบบิท ไลฟ์
 อาคเนย์ประกันชีวิต
การจัดเก็บเงินเข้ากองทุนสงเคราะห์ลูกจ้างจะเริ่มขึ้นตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป มาตรการนี้เป็นสวัสดิการตามพระราชบัญญัติคุ้มครองแรงงาน เพื่อสร้างหลักประกันทางการเงินให้แก่ลูกจ้างเมื่อสิ้นสุดการจ้างงาน
เดิมทีกฎหมายกำหนดให้เริ่มจัดเก็บเงินกองทุนสงเคราะห์ลูกจ้างตั้งแต่วันที่ 1 ตุลาคม 2568 แต่รัฐบาลได้ออกพระราชกฤษฎีกา พ.ศ. 2568 เพื่อขยายเวลาออกไปอีก 1 ปี เพื่อช่วยบรรเทาภาระทางการเงินของทั้งนายจ้างและลูกจ้างในช่วงภาวะเศรษฐกิจชะลอตัว
Key Takeaway
- กองทุนสงเคราะห์ลูกจ้างเริ่มจัดเก็บเงินตั้งแต่วันที่ 1 ตุลาคม 2569 โดยมุ่งสร้างหลักประกันทางการเงินให้ลูกจ้างเมื่อสิ้นสุดการจ้างงานหรือเสียชีวิต
- สถานประกอบกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปและเข้าเกณฑ์ตามกฎหมาย ต้องนำลูกจ้างที่ไม่ได้เป็นสมาชิกกองทุนสำรองเลี้ยงชีพเข้าสู่กองทุนสงเคราะห์ลูกจ้าง
- ตั้งแต่วันที่ 1 ตุลาคม 2569 – 30 กันยายน 2574 ลูกจ้างจ่ายเงินสะสมและนายจ้างจ่ายเงินสมทบฝ่ายละ 0.25% ของค่าจ้าง ก่อนปรับเป็นฝ่ายละ 0.50% ตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป
- เมื่อสิ้นสุดการจ้างงาน ลูกจ้างมีสิทธิได้รับเงินสะสมของตน เงินสมทบจากนายจ้าง และดอกผลคืนตามหลักเกณฑ์ของกองทุนสงเคราะห์ลูกจ้าง แม้เป็นกรณีลาออก เกษียณ ถูกเลิกจ้าง หรือสิ้นสุดสัญญาจ้าง
กองทุนสงเคราะห์ลูกจ้างคืออะไร?
กองทุนสงเคราะห์ลูกจ้าง คือ กองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติคุ้มครองแรงงาน โดยมีวัตถุประสงค์เพื่อเป็นหลักประกันและสวัสดิการพนักงานอีกหนึ่งรูปแบบ กรณีที่ต้องออกจากงานในทุกรูปแบบ ไม่ว่าจะเป็นการลาออก การถูกเลิกจ้าง หรือเกษียณอายุ เพื่อให้ลูกจ้างมีเงินทุนสำรองไว้ใช้จ่ายในช่วงที่ขาดรายได้ ถือเป็นหนึ่งในกลไกด้านหลักประกันทางการเงินที่ภาครัฐกำหนดให้นายจ้างต้องจัดหาให้ลูกจ้าง
แนวคิดหลักของกองทุนสงเคราะห์ลูกจ้าง คือ การสร้างหลักประกันทางการเงินขั้นพื้นฐานให้ลูกจ้าง โดยเฉพาะลูกจ้างที่ยังไม่ได้เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ เมื่อออกจากงานก็ยังมีเงินสะสมและเงินสมทบส่วนหนึ่งกลับมาใช้ในช่วงเปลี่ยนผ่าน ไม่ต้องเริ่มต้นจากศูนย์ทันที
ใครบ้างที่ต้องเข้าร่วมกองทุนสงเคราะห์ลูกจ้าง?
กิจการหรือบริษัทที่เข้าข่ายต้องจัดตั้งและนำส่งเงินเข้า กองทุนสงเคราะห์ลูกจ้าง ตามที่กฎหมายกำหนด มีเงื่อนไขดังนี้
- เป็นสถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป
- ไม่ใช่กิจการที่ได้รับการยกเว้น เช่น งานเกษตร งานรับใช้ในบ้าน หรือองค์กรไม่แสวงหากำไร กิจการ/งานประมง มูลนิธิ สมาคม เป็นต้น
- กิจการที่นายจ้างไม่มีการจัดให้มีการสงเคราะห์ตามหลักเกณฑ์และวิธีการที่กระทรวงกำหนด
- กิจการนั้นไม่ได้จัดให้มี กองทุนสำรองเลี้ยงชีพ (Provident Fund)
ข้อควรระวัง: กรณีที่บริษัทมีกองทุนสำรองเลี้ยงชีพอยู่แล้ว แต่มีพนักงานบางส่วนไม่ได้เข้าร่วม เช่น พนักงานที่อยู่ระหว่างทดลองงาน หรือพนักงานที่ไม่สมัครเข้ากองทุนสำรองเลี้ยงชีพ หรือลาออกจากกองทุนสำรองเลี้ยงชีพ นายจ้างมีหน้าที่ต้องนำพนักงานกลุ่มดังกล่าวเข้าเป็นสมาชิกของกองทุนสงเคราะห์ลูกจ้างตามกฎหมาย หรือจัดให้พนักงานเข้ากองทุนสำรองเลี้ยงชีพทุกคน
กองทุนสงเคราะห์ลูกจ้าง ไม่ใช่กองทุนสำรองเลี้ยงชีพ และไม่ใช่ประกันสังคม หากสงสัยอ่านบทความเพิ่มเติมได้ที่ ประกันสังคม VS กองทุนสงเคราะห์ลูกจ้าง VS กองทุนสำรองเลี้ยงชีพ 3 กองทุนที่คนทำงานต้องรู้ “จ่ายเงินเหมือนกัน แต่หน้าที่ไม่เหมือนกัน”
อัตราการจ่ายเงินสะสมและเงินสมทบของกองทุนสงเคราะห์ลูกจ้าง
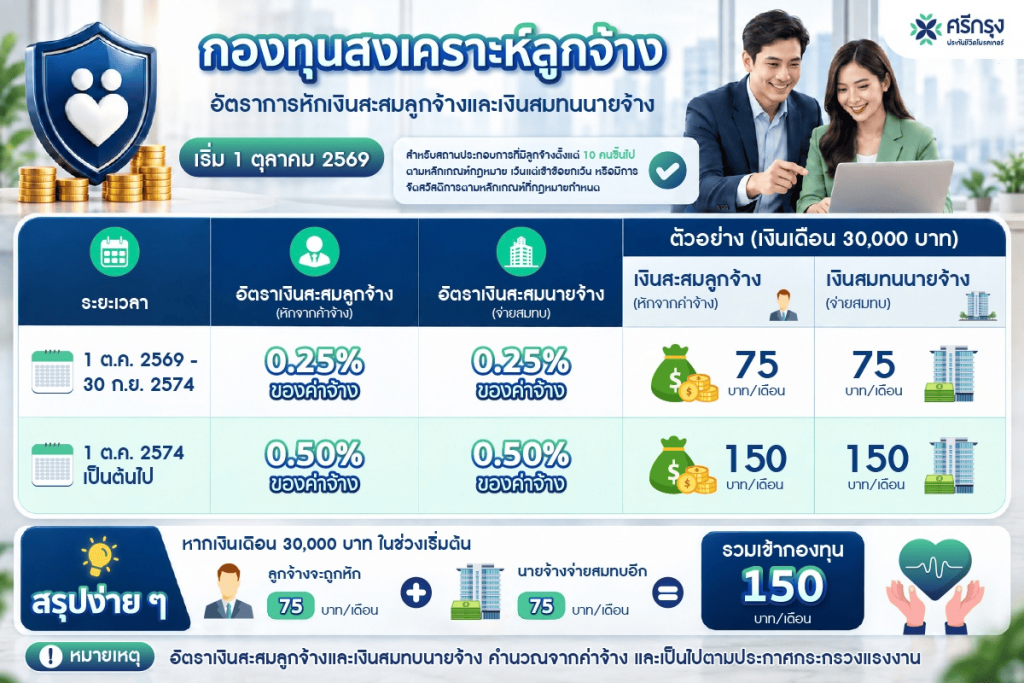
เมื่อถึงกำหนดชำระ นายจ้างจะหักเงินสะสมจากค่าจ้างของลูกจ้าง และนายจ้างจะต้องจ่ายเงินสมทบกองทุนสงเคราะห์ลูกจ้างในอัตราที่เท่ากัน ดังนี้
- ช่วงที่ 1 (1 ตุลาคม 2569 – 30 กันยายน 2574) จ่ายฝ่ายละ 0.25% ของค่าจ้าง
- ช่วงที่ 2 (ตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป) จ่ายฝ่ายละ 0.50% ของค่าจ้าง
สิทธิประโยชน์ที่ลูกจ้างจะได้รับจากกองทุนสงเคราะห์ลูกจ้าง
เมื่อสิ้นสุดการจ้างงาน ลูกจ้างมีสิทธิได้รับเงินสะสมของตนเอง เงินสมทบจากนายจ้าง และดอกผลตามหลักเกณฑ์ที่กำหนด โดยกองทุนสงเคราะห์ลูกจ้างจะดำเนินการจ่ายเงินคืนภายใน 30 วันนับแต่วันที่สิ้นสภาพการจ้าง
- ครอบคลุมทุกกรณี สิทธิประโยชน์นี้ไม่จำกัดเฉพาะกรณีถูกเลิกจ้างเท่านั้น แต่รวมถึงการลาออก การเกษียณอายุ หรือการสิ้นสุดสัญญาจ้างรูปแบบอื่น
- กรณีเสียชีวิต หากลูกจ้างเสียชีวิต กองทุนสงเคราะห์ลูกจ้างจะจ่ายเงินให้แก่บุคคลที่ลูกจ้างระบุชื่อไว้ตามแบบและหลักเกณฑ์ของกฎหมาย ดังนั้น ลูกจ้างจึงควรระบุชื่อผู้รับผลประโยชน์ให้เรียบร้อยเพื่อป้องกันปัญหาในอนาคต
สิ่งที่นายจ้างและฝ่ายบุคคล (HR) ต้องเตรียมความพร้อม
นายจ้างและฝ่ายบุคคลควรเตรียมความพร้อมเกี่ยวกับกองทุนสงเคราะห์ลูกจ้างก่อนกฎหมายมีผลบังคับใช้ในวันที่ 1 ตุลาคม 2569 ดังนี้
- การขึ้นทะเบียน ยื่นแบบฟอร์มเพื่อขึ้นทะเบียนนายจ้างและลูกจ้าง (สกล.3, สกล.3/1, สกล.3/2 และ สกล.4) ต่อกรมสวัสดิการและคุ้มครองแรงงาน
- การหักเงินสะสม จัดเตรียมระบบหักเงินสะสมจากค่าจ้างของลูกจ้างในอัตรา 0.25%
- การจ่ายเงินสมทบ จัดเตรียมงบประมาณสำหรับจ่ายเงินสมทบในส่วนของนายจ้างในอัตรา 0.25%
- การนำส่งเงิน นำส่งเงินสะสมและเงินสมทบพร้อมยื่นแบบรายการ (สกล.3) ณ สำนักงานสวัสดิการและคุ้มครองแรงงานจังหวัด ภายในวันที่ 15 ของทุกเดือน
- การแจ้งลูกจ้าง แจ้งรายละเอียดและข้อมูลที่เกี่ยวข้อง เช่น บัญชีธนาคาร ให้ลูกจ้างทราบภายใน 7 วันนับแต่วันที่เริ่มนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง
กองทุนสงเคราะห์ลูกจ้างสร้างประโยชน์แก่ทุกฝ่าย โดยลูกจ้างจะมีเงินทุนสำรองไว้ใช้จ่ายเมื่อออกจากงาน ขณะที่นายจ้างจะได้รับประโยชน์ด้านการสร้างภาพลักษณ์ที่ดีและช่วยจูงใจให้บุคลากรทำงานกับองค์กรในระยะยาว
สิ่งที่ลูกจ้างควรรู้และการต่อยอดสู่การวางแผนทางการเงิน
ลูกจ้างควรเข้าใจว่าเงินที่ถูกหัก 0.25% ไม่ใช่ค่าใช้จ่ายที่สูญเปล่า แต่เป็นการสะสมเงินออมโดยมีนายจ้างช่วยจ่ายสมทบให้อีกเท่าตัว ซึ่งเงินจำนวนนี้จะกลายเป็นเงินออมก้อนสำคัญเมื่อสิ้นสุดระยะเวลาการทำงาน
การเข้าใจบทบาทของกองทุนสงเคราะห์ลูกจ้างถือเป็นจุดเริ่มต้นสำคัญของการสร้างฐานความมั่นคงทางการเงิน แต่เนื่องจากเงินกองทุนสงเคราะห์ลูกจ้างมีวัตถุประสงค์เพื่อเป็นเงินก้อนเมื่อสิ้นสุดการจ้างงานหรือเสียชีวิตเท่านั้น จึงอาจยังไม่ครอบคลุมความเสี่ยงด้านอื่น ๆ เช่น ค่ารักษาพยาบาล โรคร้ายแรง หรือการคุ้มครองรายได้ในภาวะวิกฤต ดังนั้น การวางแผนประกันชีวิตและประกันสุขภาพเพิ่มเติมอย่างสอดคล้องกับสวัสดิการที่มีอยู่เดิม จึงเป็นการเติมเต็มแผนทางการเงินและช่วยปกป้องความเสี่ยงทางการเงินของตนเองและครอบครัวได้อย่างครอบคลุมที่สุด
FAQ: คำถามที่พบบ่อยเกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง
Q: กองทุนสงเคราะห์ลูกจ้างคืออะไร?
A: กองทุนสงเคราะห์ลูกจ้างคือกองทุนที่กำหนดไว้ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มีวัตถุประสงค์เพื่อเป็นหลักประกันทางการเงินให้ลูกจ้างเมื่อออกจากงาน เสียชีวิต หรือเกิดกรณีอื่นตามที่คณะกรรมการกองทุนสงเคราะห์ลูกจ้างกำหนด
Q: กองทุนสงเคราะห์ลูกจ้างเริ่มบังคับใช้เมื่อไร?
A: เริ่มจัดเก็บเงินสะสมและเงินสมทบตั้งแต่วันที่ 1 ตุลาคม 2569 โดยในช่วงวันที่ 1 ตุลาคม 2569 – 30 กันยายน 2574 ลูกจ้างและนายจ้างจ่ายฝ่ายละ 0.25% ของค่าจ้าง และตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป ปรับเป็นฝ่ายละ 0.50%
Q: บริษัทแบบใดบ้างที่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง?
A: โดยหลักคือลูกจ้างของนายจ้างที่มีลูกจ้างรวมตั้งแต่ 10 คนขึ้นไป และยังไม่ได้เป็นสมาชิกกองทุนสำรองเลี้ยงชีพหรือไม่มีการจัดสวัสดิการกรณีออกจากงานหรือเสียชีวิตตามหลักเกณฑ์ที่กฎหมายกำหนด ทั้งนี้ ต้องตรวจสอบด้วยว่ากิจการอยู่ในกลุ่มที่กฎหมายยกเว้นหรือไม่ และหากเป็นนายจ้างรายเดียวกันต้องนับจำนวนลูกจ้างรวมทุกสาขา
Q: บริษัทมีกองทุนสำรองเลี้ยงชีพอยู่แล้ว ต้องเข้ากองทุนสงเคราะห์ลูกจ้างอีกหรือไม่?
A: หากลูกจ้างทุกคนเป็นสมาชิกกองทุนสำรองเลี้ยงชีพครบถ้วน โดยหลักไม่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง แต่หากมีลูกจ้างบางรายที่ยังไม่ได้เป็นสมาชิก เช่น พนักงานทดลองงาน ผู้ที่ไม่สมัคร หรือผู้ที่ลาออกจากกองทุนสำรองเลี้ยงชีพ นายจ้างต้องดำเนินการให้ลูกจ้างกลุ่มดังกล่าวเข้ากองทุนสงเคราะห์ลูกจ้างตามหลักเกณฑ์ที่กำหนด
Q: ลูกจ้างลาออกเองจะได้รับเงินจากกองทุนสงเคราะห์ลูกจ้างหรือไม่?
A: ได้ การรับเงินไม่ได้จำกัดเฉพาะกรณีถูกเลิกจ้าง เมื่อลูกจ้างสิ้นสุดการจ้างงาน ไม่ว่าจะเป็นการลาออก ถูกเลิกจ้าง เกษียณ หรือสิ้นสุดสัญญาจ้าง ลูกจ้างมีสิทธิได้รับเงินสะสม เงินสมทบจากนายจ้าง และดอกผลคืน โดยข้อมูลทางการล่าสุดระบุว่าจะได้รับเป็นเงินก้อนภายใน 25 วัน
Q: หากลูกจ้างเสียชีวิต เงินในกองทุนสงเคราะห์ลูกจ้างจะจ่ายให้ใคร?
A: กองทุนสงเคราะห์ลูกจ้างจะจ่ายเงินให้บุคคลที่ลูกจ้างระบุไว้ตามแบบและหลักเกณฑ์ที่กำหนด หากไม่ได้ระบุผู้รับเงินไว้ การจ่ายเงินจะเป็นไปตามลำดับและเงื่อนไขที่กฎหมายกำหนด ลูกจ้างจึงควรตรวจสอบและระบุข้อมูลผู้รับเงินให้เรียบร้อย
บทความโดย คุณนุชจรินทร์ โนบรรเทา
ผู้จัดการ การเงินการลงทุน
บริษัท ศรีกรุงโบรคเกอร์ จำกัด
ดูแลทุกช่วงชีวิต คิด-เพื่อ-คุณ
ติดต่อได้ที่ ศรีกรุงประกันชีวิต ใกล้บ้านท่าน
หรือติดต่อสอบถามทาง Line: @SrikrungLife
ติดต่อผ่าน Facebook: facebook.com/SKLifeBroker
โทร: 02-867-3857