
 กรุงเทพประกันชีวิต
 เอฟดับบลิวดีประกันชีวิต
 ทีไลฟ์
 แรบบิท ไลฟ์
 อาคเนย์ประกันชีวิต
เดิมกองทุนสงเคราะห์ลูกจ้างมีกำหนดเริ่มจัดเก็บเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้างตั้งแต่วันที่ 1 ตุลาคม 2569 โดยกำหนดอัตราการจ่ายเงินฝ่ายละ 0.25% ของค่าจ้าง อย่างไรก็ตาม ล่าสุดมีการเลื่อนกำหนดการจัดเก็บออกไปเป็นวันที่ 1 มกราคม 2570 เพื่อบรรเทาภาระของภาคเอกชนและผู้ประกอบการที่ได้รับผลกระทบจากภาวะเศรษฐกิจและสถานการณ์อุทกภัย
เมื่อกำหนดวันเริ่มจัดเก็บมีความชัดเจนแล้ว นายจ้างและลูกจ้างจึงควรเตรียมความพร้อมและทำความเข้าใจเกี่ยวกับหลักเกณฑ์ อัตราเงินสะสมและเงินสมทบ รวมถึงวิธีการคำนวณเงินที่ต้องจ่าย เพื่อให้สามารถวางแผนค่าใช้จ่ายและดำเนินการได้อย่างถูกต้องก่อนถึงวันเริ่มจัดเก็บจริง มาทำความเข้าใจประเด็นสำคัญของกองทุนสงเคราะห์ลูกจ้างที่ทั้งนายจ้างและลูกจ้างควรรู้กัน
Key Takeaway
- กำหนดเริ่มจัดเก็บเงินวันที่ 1 มกราคม 2570 เพื่อสร้างหลักประกันทางการเงินให้ลูกจ้างเมื่อสิ้นสุดการจ้างงานหรือเสียชีวิต
- สถานประกอบกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป ไม่ได้หมายความว่าจะต้องเข้ากองทุนในทุกกรณี ต้องพิจารณาประเภทกิจการ เงื่อนไขตามกฎหมาย และสถานะการเป็นสมาชิกกองทุนสำรองเลี้ยงชีพของลูกจ้างประกอบกัน
- หากเข้าเกณฑ์และถึงวันที่เริ่มจัดเก็บตามประกาศอย่างเป็นทางการ อัตราตามหลักเกณฑ์เดิม กำหนดให้นายจ้างและลูกจ้างจ่ายฝ่ายละ 0.25% ของค่าจ้าง ในช่วงวันที่ 1 มกราคม 2570–30 กันยายน 2574 และปรับเป็นฝ่ายละ 0.50% ตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป ทั้งนี้ต้องติดตามว่าการเลื่อนกำหนดจะมีผลต่อช่วงเวลาและอัตราดังกล่าวอย่างไร
- เมื่อสิ้นสุดการจ้างงานและเข้าเงื่อนไขตามหลักเกณฑ์ ลูกจ้างมีสิทธิได้รับ เงินสะสมของตน เงินสมทบจากนายจ้าง และดอกผล ตามหลักเกณฑ์ของกองทุนสงเคราะห์ลูกจ้าง โดยสิทธิครอบคลุมกรณีต่าง ๆ เช่น ลาออก เกษียณ ถูกเลิกจ้าง หรือสิ้นสุดสัญญาจ้าง
กองทุนสงเคราะห์ลูกจ้างคืออะไร?
กองทุนสงเคราะห์ลูกจ้างจัดตั้งขึ้นตาม พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 โดยมีกรมสวัสดิการและคุ้มครองแรงงาน (กสร.) เป็นหน่วยงานที่เกี่ยวข้องกับการดำเนินงานของกองทุน
กองทุนมีวัตถุประสงค์เพื่อเป็นหลักประกันให้ลูกจ้างมีเงินสำรองเมื่อสิ้นสุดการจ้างงาน ไม่ว่าจะเป็นการลาออก ถูกเลิกจ้าง เกษียณอายุ หรือเสียชีวิต โดยมีเป้าหมายช่วยลดผลกระทบทางการเงินในช่วงเปลี่ยนผ่านของชีวิตการทำงาน
ในรูปแบบการจัดเก็บเงิน ลูกจ้างจะมีเงินสะสมของตนเอง ขณะที่นายจ้างจะจ่ายเงินสมทบเข้ากองทุนด้วย และเมื่อถึงกรณีที่ลูกจ้างมีสิทธิ ก็จะได้รับเงินตามหลักเกณฑ์ที่กำหนด
อย่างไรก็ตาม กองทุนสงเคราะห์ลูกจ้างมีวัตถุประสงค์และหลักเกณฑ์แตกต่างจาก กองทุนประกันสังคม และ กองทุนสำรองเลี้ยงชีพ (Provident Fund: PVD) แม้ทั้ง 3 กองทุนจะเกี่ยวข้องกับความมั่นคงทางการเงินของคนทำงานก็ตาม
หากต้องการทำความเข้าใจความแตกต่างของทั้ง 3 กองทุน สามารถอ่านต่อได้ที่บทความ ประกันสังคม VS กองทุนสงเคราะห์ลูกจ้าง VS กองทุนสำรองเลี้ยงชีพ 3 กองทุนที่คนทำงานต้องรู้: “จ่ายเงินเหมือนกัน แต่หน้าที่ไม่เหมือนกัน”
ใครบ้างที่ต้องเข้าร่วมกองทุนสงเคราะห์ลูกจ้าง?
เรื่องนี้ไม่ได้พิจารณาจากจำนวนลูกจ้างเพียงอย่างเดียว แต่ยังต้องดู ประเภทของกิจการ จำนวนลูกจ้าง และเงื่อนไขอื่นตามที่กฎหมายกำหนด ประกอบกัน
- เป็นสถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป
- กิจการบางประเภทที่กฎหมายกำหนดให้ได้รับการยกเว้น เช่น งานประมง งานบ้านที่ไม่ได้ประกอบธุรกิจรวมอยู่ด้วย กิจการที่ไม่ได้แสวงหากำไรทางเศรษฐกิจ และโรงเรียนเอกชนในส่วนของผู้อำนวยการ ครู และบุคลากรทางการศึกษา รวมถึงสถาบันอุดมศึกษาเอกชน เป็นต้น
- กิจการที่นายจ้างไม่ได้จัดให้มีการสงเคราะห์ภายในบริษัทแก่ลูกจ้าง กรณีออกจากงานหรือเสียชีวิตตามหลักเกณฑ์ที่กำหนดในกฎกระทรวง
- กิจการนั้นไม่ได้จัดให้มีกองทุนสำรองเลี้ยงชีพ (Provident Fund : PVD)
ดังนั้น หากบริษัทมีลูกจ้าง 10 คน ก็ไม่ได้หมายความว่าจะต้องเข้ากองทุนในทุกกรณี เพราะยังมีเงื่อนไขอื่นที่ควรพิจารณาประกอบกัน
บริษัทมีกองทุนสำรองเลี้ยงชีพแล้ว ยังต้องเข้ากองทุนสงเคราะห์ลูกจ้างหรือไม่?
ประเด็นนี้อาจไม่ได้พิจารณาเพียงว่า “บริษัทมีกองทุนสำรองเลี้ยงชีพแล้วหรือไม่?” แต่ควรพิจารณาต่อว่า “ลูกจ้างแต่ละคนเป็นสมาชิกกองทุนสำรองเลี้ยงชีพแล้วหรือยัง?”
หากลูกจ้างเป็นสมาชิกกองทุนสำรองเลี้ยงชีพตามหลักเกณฑ์ที่กฎหมายกำหนด ลูกจ้างกลุ่มดังกล่าวจะได้รับการยกเว้นไม่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง
อย่างไรก็ตาม หากบริษัทมีกองทุนสำรองเลี้ยงชีพ แต่มีลูกจ้างบางส่วนที่ยังไม่ได้เป็นสมาชิก เช่น ลูกจ้างที่อยู่ระหว่างทดลองงาน ลูกจ้างที่มีอายุงานยังไม่ถึงเกณฑ์ ลูกจ้างที่เลือกไม่สมัครเข้ากองทุนสำรองเลี้ยงชีพ หรือผู้ที่ลาออกจากการเป็นสมาชิกกองทุนสำรองเลี้ยงชีพ บริษัทควรตรวจสอบเพิ่มเติมว่า ลูกจ้างแต่ละกลุ่มเข้าข่ายต้องนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างหรือไม่ หรือมีแนวทางให้ลูกจ้างเข้าเป็นสมาชิกกองทุนสำรองเลี้ยงชีพตามหลักเกณฑ์ที่กำหนด
ทั้งนี้ การตัดสินใจสมัครหรือไม่สมัครเป็นสมาชิกกองทุนสำรองเลี้ยงชีพเป็นสิทธิของลูกจ้าง ฝ่ายบุคคลจึงควรทำหน้าที่ให้ข้อมูลและดำเนินการตามหลักเกณฑ์ที่เกี่ยวข้อง โดยไม่บังคับหรือตัดสินใจแทนลูกจ้าง
ต้องจ่ายเงินเข้ากองทุนสงเคราะห์ลูกจ้างเท่าไร?
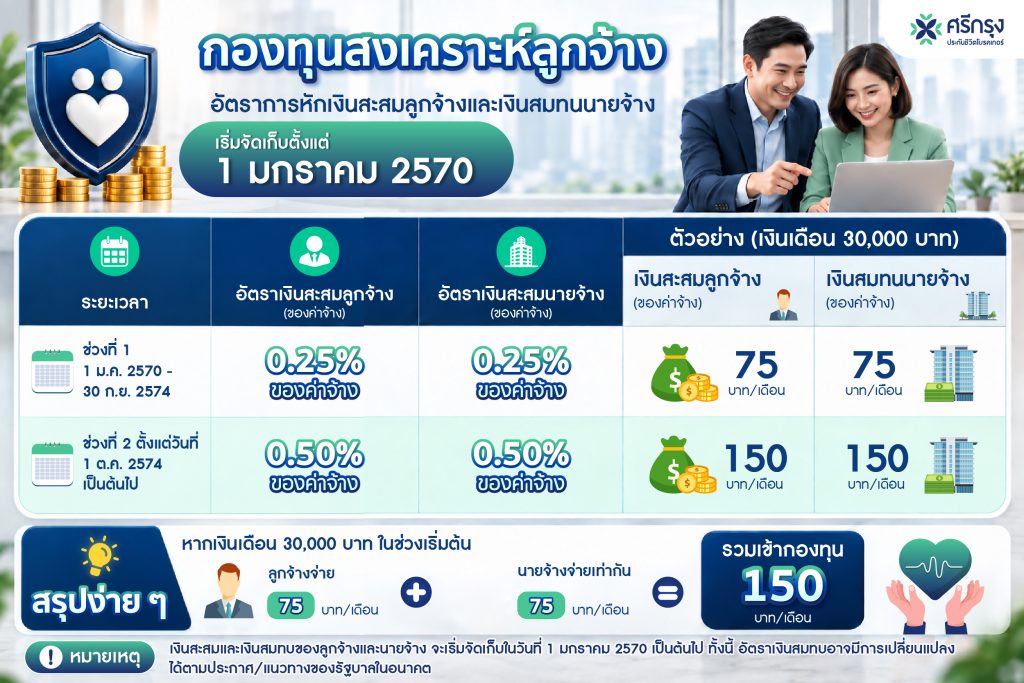
เมื่อถึงกำหนดจัดเก็บ นายจ้างจะหักเงินสะสมจากค่าจ้างของลูกจ้าง และนายจ้างจะจ่ายเงินสมทบในอัตราที่เท่ากัน โดยแบ่งเป็น
ช่วงที่ 1: 1 มกราคม 2570 – 30 กันยายน 2574
จ่ายฝ่ายละ 0.25% ของค่าจ้าง
ช่วงที่ 2: ตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป
จ่ายฝ่ายละ 0.50% ของค่าจ้าง
แล้วลูกจ้างจะได้รับเงินจากกองทุนสงเคราะห์ลูกจ้างเมื่อใด?
หลายคนอาจสงสัยว่า “ถ้ามีเงินสะสมเข้ากองทุนสงเคราะห์ลูกจ้างทุกเดือน แล้วจะได้รับเงินเมื่อไร?”
เมื่อสิ้นสุดการจ้างงานและเข้าเงื่อนไขตามหลักเกณฑ์ของกองทุนฯ ลูกจ้างจะได้รับเงินตามสิทธิ ซึ่งประกอบด้วย เงินสะสมของตนเอง เงินสมทบจากนายจ้าง และดอกผลของเงินกองทุน ตามหลักเกณฑ์ที่กำหนด โดยข้อมูลของภาครัฐระบุว่ามีกรอบการจ่ายเงินภายใน 30 วันนับแต่วันสิ้นสภาพการจ้าง
สิทธิไม่ได้จำกัดเฉพาะกรณีถูกเลิกจ้างเท่านั้น แต่ยังครอบคลุมกรณีสิ้นสุดการจ้างงานตามหลักเกณฑ์ เช่น ลาออก เกษียณ หรือสิ้นสุดสัญญาจ้าง
สำหรับกรณีลูกจ้างเสียชีวิต เงินจะจ่ายให้แก่บุคคลที่ลูกจ้างระบุไว้ตามแบบและหลักเกณฑ์ที่กำหนด กรณีที่ไม่ได้ระบุผู้รับเงินไว้ เงินดังกล่าวจะตกแก่ทายาท
ดังนั้น การตรวจสอบข้อมูลผู้รับเงินให้ถูกต้องตั้งแต่ต้นจึงเป็นอีกเรื่องที่ควรใส่ใจ เพื่อช่วยให้การดำเนินการในภายหลังเป็นไปอย่างราบรื่น
เพราะฉะนั้น นอกจากจะทำความเข้าใจว่าแต่ละเดือนมีเงินสะสมเท่าไรแล้ว ก็ควรรู้ด้วยว่า เมื่อถึงวันที่มีสิทธิ เงินจะจ่ายให้ใคร ได้รับอย่างไร และต้องดำเนินการตามขั้นตอนใดเพราะทั้งหมดนี้เป็นส่วนหนึ่งของการวางแผนทางการเงินในระยะยาว
นายจ้างควรเตรียมตัวอย่างไร?
สำหรับนายจ้าง การเตรียมความพร้อมไว้ล่วงหน้าจะช่วยให้การดำเนินงานเป็นระบบมากขึ้น โดยเฉพาะบริษัทที่มีจำนวนลูกจ้างใกล้เคียงเกณฑ์ หรือมี PVD อยู่แล้วแต่ลูกจ้างไม่ได้เป็นสมาชิกทุกคน
1. ตรวจสอบว่าบริษัทอยู่ในข้อกำหนดที่ต้องส่งเงินสมทบหรือไม่
พิจารณาประเภทกิจการ จำนวนลูกจ้าง และเงื่อนไขตามกฎหมาย เพื่อให้ทราบว่าบริษัทมีหน้าที่ดำเนินการเกี่ยวกับกองทุนสงเคราะห์ลูกจ้างหรือไม่
2. ตรวจสอบข้อมูลลูกจ้าง
ฝ่ายบุคคลควรตรวจสอบจำนวนลูกจ้าง ค่าจ้าง และสถานะการเป็นสมาชิกกองทุนสำรองเลี้ยงชีพ เพื่อให้สามารถแยกกลุ่มลูกจ้างและดำเนินการได้อย่างถูกต้อง
3. เตรียมระบบ Payroll
ระบบเงินเดือนควรรองรับการคำนวณเงินสะสมของลูกจ้างและเงินสมทบของนายจ้าง รวมถึงแสดงรายการหักเงินให้ลูกจ้างสามารถตรวจสอบได้อย่างชัดเจน
4. เตรียมงบประมาณของนายจ้าง
เงินสมทบในส่วนของนายจ้างเป็นอีกหนึ่งต้นทุนด้านบุคลากรที่ควรนำมาพิจารณาในการวางแผนงบประมาณขององค์กร
5. เตรียมข้อมูลสำหรับการขึ้นทะเบียนและนำส่งเงิน
นายจ้างควรเตรียมข้อมูลที่เกี่ยวข้องสำหรับการขึ้นทะเบียนและการนำส่งเงินผ่านระบบของกรมสวัสดิการและคุ้มครองแรงงาน ภายในวันที่ 15 ของเดือนถัดไป รวมถึงติดตามกำหนดการและแนวทางปฏิบัติจากหน่วยงานที่เกี่ยวข้อง
แล้วลูกจ้างควรเตรียมตัวอย่างไร?
สำหรับลูกจ้าง เรื่องนี้อาจไม่ได้มีเพียงคำถามว่า “เงินเดือนจะถูกหักเพิ่มเท่าไร?” แต่ยังเป็นโอกาสให้กลับมาทบทวนว่า ปัจจุบันเรามีหลักประกันทางการเงินอะไรอยู่แล้วบ้าง
บางคนอาจมีทั้งประกันสังคม เงินออม การลงทุน หรือประกันชีวิต แต่ละเครื่องมือมีหน้าที่และวัตถุประสงค์แตกต่างกัน
เมื่อมีเงินสะสมเข้ากองทุนสงเคราะห์ลูกจ้างเพิ่มขึ้นมา ก็ควรตรวจสอบสลิปเงินเดือนว่าเงินถูกหักตามหลักเกณฑ์หรือไม่ รวมถึงทำความเข้าใจสิทธิของตนเอง และตรวจสอบข้อมูลผู้มีสิทธิรับเงินในกรณีเสียชีวิตให้เรียบร้อย
ที่สำคัญคือ ต้องมองเงินก้อนนี้เป็นส่วนหนึ่งของแผนการเงินโดยรวม แทนที่จะมองแยกออกจากการวางแผนเรื่องอื่น
ทั้งนี้ ทั้งฝั่งนายจ้างและลูกจ้างจำเป็นต้องติดตามอัปเดตข่าวสารอย่างต่อเนื่องว่า กำหนดการเลื่อนเรียกเก็บเงินเข้ากองทุนสงเคราะห์ลูกจ้างจะมีผลอย่างเป็นทางการเมื่อใด
กองทุนสงเคราะห์ลูกจ้างกับการวางแผนการเงิน
กองทุนสงเคราะห์ลูกจ้างช่วยสร้างหลักประกันทางการเงินเมื่อสิ้นสุดการทำงาน แต่ระหว่างทางยังมีความเสี่ยงที่อาจกระทบต่อรายได้และครอบครัว ทั้งการเจ็บป่วย อุบัติเหตุ หรือการเสียชีวิต
ดังนั้น การวางแผนการเงินจึงควรจัดสรรสวัสดิการ ประกันสังคม เงินออม การลงทุน และประกันภัยให้เหมาะสม เพื่อรองรับความเสี่ยงและสร้างความมั่นคงทางการเงินในระยะยาว
FAQ: คำถามที่พบบ่อยเกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง
Q: กองทุนสงเคราะห์ลูกจ้างคืออะไร?
A: กองทุนสงเคราะห์ลูกจ้าง คือกองทุนที่กำหนดไว้ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มีวัตถุประสงค์เพื่อเป็นหลักประกันทางการเงินให้ลูกจ้างเมื่อออกจากงาน เสียชีวิต หรือเกิดกรณีอื่นตามที่คณะกรรมการกองทุนสงเคราะห์ลูกจ้างกำหนด
Q: กองทุนสงเคราะห์ลูกจ้างเริ่มบังคับใช้เมื่อไร?
A: เริ่มจัดเก็บเงินสะสมและเงินสมทบตั้งแต่วันที่ 1 มกราคม 2570 โดยในช่วงวันที่ 1 มกราคม 2570 – 30 กันยายน 2574 ลูกจ้างและนายจ้างจ่ายฝ่ายละ 0.25% ของค่าจ้าง และตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป ปรับเป็นฝ่ายละ 0.50% แต่ขณะนี้มีความคืบหน้าว่าอยู่ระหว่างการพิจารณาชะลอการจัดเก็บออกไป จึงควรติดตามประกาศและแนวทางอย่างเป็นทางการจากหน่วยงานที่เกี่ยวข้องก่อนดำเนินการ
Q: บริษัทแบบใดบ้างที่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง?
A: โดยหลักคือลูกจ้างของนายจ้างที่มีลูกจ้างรวมตั้งแต่ 10 คนขึ้นไป และยังไม่ได้เป็นสมาชิกกองทุนสำรองเลี้ยงชีพหรือไม่มีการจัดสวัสดิการกรณีออกจากงานหรือเสียชีวิตตามหลักเกณฑ์ที่กฎหมายกำหนด ทั้งนี้ ต้องตรวจสอบด้วยว่ากิจการอยู่ในกลุ่มที่กฎหมายยกเว้นหรือไม่ และหากเป็นนายจ้างรายเดียวกันต้องนับจำนวนลูกจ้างรวมทุกสาขา
Q: บริษัทมีกองทุนสำรองเลี้ยงชีพอยู่แล้ว ต้องเข้ากองทุนสงเคราะห์ลูกจ้างอีกหรือไม่?
A: หากลูกจ้างทุกคนเป็นสมาชิกกองทุนสำรองเลี้ยงชีพครบถ้วน โดยหลักไม่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง แต่หากมีลูกจ้างบางรายที่ยังไม่ได้เป็นสมาชิก เช่น พนักงานทดลองงาน ผู้ที่ไม่สมัครกองทุนสำรองเลี้ยงชีพ หรือผู้ที่ลาออกจากกองทุนสำรองเลี้ยงชีพ นายจ้างต้องดำเนินการให้ลูกจ้างกลุ่มดังกล่าวเข้ากองทุนสงเคราะห์ลูกจ้างตามหลักเกณฑ์ที่กำหนด
Q: ลูกจ้างลาออกเองจะได้รับเงินจากกองทุนสงเคราะห์ลูกจ้างหรือไม่?
A: ได้ การรับเงินไม่ได้จำกัดเฉพาะกรณีถูกเลิกจ้าง เมื่อลูกจ้างสิ้นสุดการจ้างงาน ไม่ว่าจะเป็นการลาออก ถูกเลิกจ้าง เกษียณ หรือสิ้นสุดสัญญาจ้าง ลูกจ้างมีสิทธิได้รับเงินสะสม เงินสมทบจากนายจ้าง และดอกผลคืน โดยข้อมูลทางการล่าสุดระบุว่าจะได้รับเป็นเงินก้อนภายใน 30 วันนับแต่วันสิ้นสภาพการจ้าง
Q: หากลูกจ้างเสียชีวิต เงินในกองทุนสงเคราะห์ลูกจ้างจะจ่ายให้ใคร?
A: กองทุนจะจ่ายเงินให้บุคคลที่ลูกจ้างระบุไว้ตามแบบและหลักเกณฑ์ที่กำหนด หากไม่ได้ระบุผู้รับเงินไว้ การจ่ายเงินจะเป็นไปตามลำดับและเงื่อนไขที่กฎหมายกำหนด ลูกจ้างจึงควรตรวจสอบและระบุข้อมูลผู้รับเงินให้เรียบร้อย
บทความโดย คุณนุชจรินทร์ โนบรรเทา
ผู้จัดการ การเงินการลงทุน
บริษัท ศรีกรุงโบรคเกอร์ จำกัด
ดูแลทุกช่วงชีวิต คิด-เพื่อ-คุณ
ติดต่อได้ที่ ศรีกรุงประกันชีวิต ใกล้บ้านท่าน
หรือติดต่อสอบถามทาง Line: @SrikrungLife
ติดต่อผ่าน Facebook: facebook.com/SKLifeBroker
โทร: 02-867-3857